[비즈한국] 在过去三年中,国防领域是初创公司生态系统中变化最快的领域之一。就在几年前,欧洲风险投资机构(VC)在公开讨论投资国防初创公司时还非常谨慎。然而,继全球范围内的无人机、战场AI、卫星和网络安全之后,“导弹初创公司”近期已成为新的投资主题。
欧洲初创公司专业媒体Sifted报道称:“最近,导弹相关的初创公司开始向欧洲VC寻求融资。”特别是有些初创公司提出了制造比美国长程巡航导弹“战斧”(Tomahawk)更具性价比的替代品的构想。德国柏林风投机构Project A的合伙人Jack Wang也表示,他在最近三个月内见到了多家声称要开发导弹的初创公司,并感叹道:“人们正在从无人机领域更进一步。”
这一变化的背后存在明显的安全真空。2026年5月,美国总统唐纳德·特朗普宣布将撤回驻德美军中的5000名士兵。此举被解读为将欧洲境内的美军规模恢复到2022年俄乌冲突前的水平。长期以来,特朗普一直施压包括德国在内的北约成员国承担更多的本国防务费用,此次举措进一步加剧了欧洲对于自身安全已无法完全脱离美国政治决策而实现稳定的担忧。
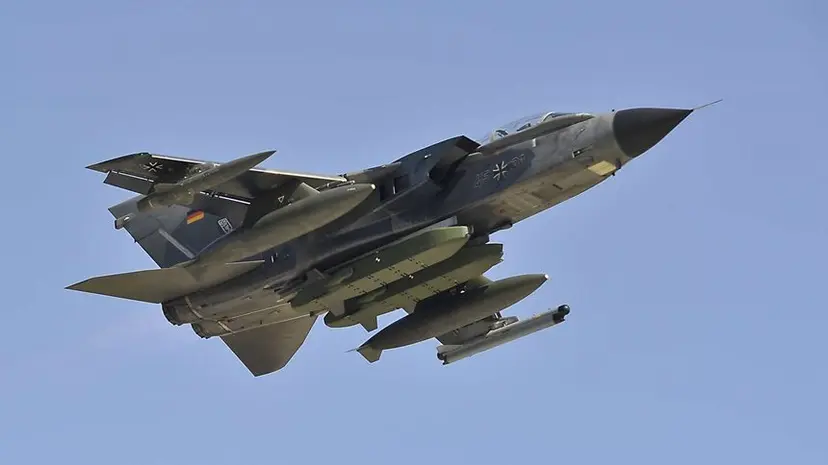
在这种氛围下,欧洲开始重新审视“美国是否会一直保护欧洲”这一问题。2024年,美国和德国曾宣布从2026年起在德国轮换部署长程火力系统,当时计划包括SM-6、战斧以及正在研发的高超音速武器等。然而,随着2026年美军缩减计划的宣布,关于长程导弹部署计划的可持续性不确定性大大增加。德国国防部虽然表态该计划“并未最终取消”,但同时也正在重启对美制战斧和“台风”(Typhon)地基发射系统的采购。这表明欧洲已经意识到,仅靠等待美国的部署决定已不足够。
对于欧洲而言,随着美国政治局势变化而导致安全战略摇摆的危机感日益增强。问题在于,欧洲很难在短期内完全依赖美国武器。欧洲目前正推进ELSA(欧洲长程打击方针)以确保自身的长程打击能力。法国、德国、意大利、波兰、瑞典和英国已正式宣布合作开发长程打击能力。这已不仅是单纯的武器采购问题,而是演变为欧洲国防主权的问题。
价格低廉且可量产的导弹
欧洲导弹初创公司的核心关键词并非“高性能”,更重要的是“低成本”和“大规模生产”。乌克兰战争改变了现代战争的成本结构。事实证明,为了拦截廉价无人机而使用昂贵的拦截弹是不可持续的。因此,欧洲初创公司主张与其追求精益求精的昂贵武器,不如制造性能达标、且能快速大量生产的体系。
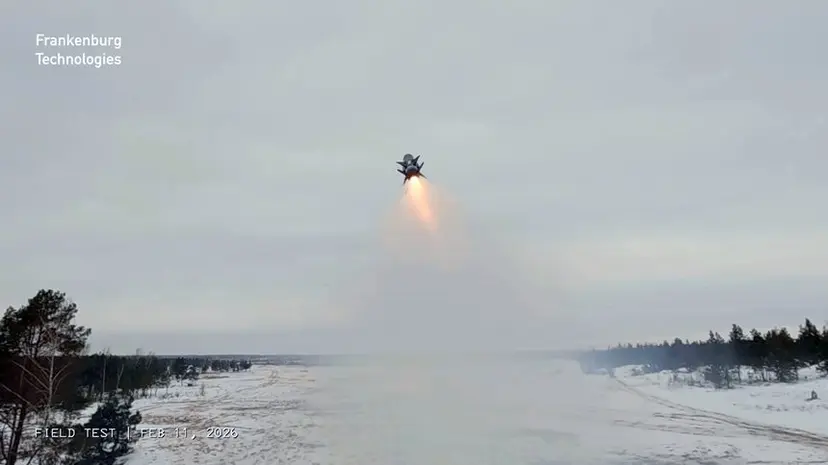
代表案例是爱沙尼亚国防初创公司Frankenburg Technologies。该公司成立于2024年,是一家专注于反无人机和导弹防御的初创公司,致力于开发廉价且可量产的导弹防御系统。2026年2月,该公司完成了3000万欧元(约合510亿韩元)的A轮融资。据路透社报道,Frankenburg正与波兰国有国防企业PGZ合作建立反无人机导弹生产设施,目标是每年生产最多1万枚MARK I导弹。
另一个案例是总部位于英国和德国的高超音速国防初创公司Hypersonica。该公司以打造欧洲首个自主高超音速打击能力为目标,在2026年2月完成了2330万欧元(约合396亿韩元)的A轮融资。参与投资的包括德国风投机构Project A、德国政府创新机构SPRIND以及美国风投公司General Catalyst等。
总部位于瑞士和法国的国防及高超音速航空初创公司Destinus,则展示了传统国防大企业与初创公司的结合。2026年4月,德国著名国防企业莱茵金属(Rheinmetall)与Destinus宣布建立合资公司“莱茵金属-Destinus打击系统公司”(Rheinmetall Destinus Strike Systems)。该公司旨在研发和销售巡航导弹及弹道火箭炮系统,其中莱茵金属持股51%,Destinus持股49%。
导弹初创公司,可行吗?
导弹领域传统上是大型国防企业的专属地盘。欧洲代表性导弹制造商MBDA、德国国防巨头莱茵金属、法国国防及电子企业泰雷兹(Thales)、法欧航空航天合资企业阿丽亚娜集团(ArianeGroup)等企业,一直凭借国家订单和长期研发项目占据市场主导地位。
事实上,法国泰雷兹与阿丽亚娜集团在2026年5月宣布成功进行了法国长程火箭发射器FLP-t 150的首次试射。这被视为欧洲获取长程打击能力进程的一部分。
即便如此,初创公司仍能崛起的原因在于战争的节奏。传统的国防采购流程缓慢、各国需求复杂且产能受限。相比之下,乌克兰战争证明了软件更新、低成本硬件以及快速转换生产线在实战中有多么重要。
英国《卫报》分析称,欧洲正在加速研发低成本、高科技武器,无人机和消耗性装备主导的战争方式为国防初创公司创造了机会。
投资环境也在迅速变化。据Sifted统计,欧洲国防初创公司在2025年吸引了23亿欧元(约合3.91万亿韩元)的投资,较前一年增长了两倍多。欧盟也已在2026-2027年期间通过了金额为15亿欧元(约合2.55万亿韩元)的欧洲国防工业计划(EDIP)工作方案,旨在支持国防产能和技术实力的提升。
特别是近期,欧洲国防VC不仅关注无人机,更开始关注长程打击体系。这与欧洲不仅要防御,更需获得自主威慑力(deterrence)的问题意识相呼应。
然而,导弹初创公司是否真正适合风投投资是另一回事。相比无人机,导弹面临更严格的监管、出口管制、认证及对政府订单的极高依赖。客户多为国家政府,销售周期长,实战部署需要政治批准和军事验证。
即便如此,风投之所以关注,是因为市场的迫切性。欧洲正同时面临俄罗斯威胁、美国安保承诺不确定性以及国防产能不足的三重压力。在此背景下,“更便宜、更快、能在欧洲内部制造的武器系统”不再仅仅是产品,而被视为战略资产。
特别是导弹初创公司投资受到热捧的原因,在于欧洲各国国防预算结构性增长、长程打击及反无人机防御存在明确需求,且传统国防巨头难以满足所有需求,因此与初创公司合作或并购的可能性在增加。即使起步微小,人们普遍认为,通过与现有国防企业的合作与并购,将为市场创造新的机遇。
欧洲国防热潮,并非与我无关
对于韩国而言,这绝非别人的故事。韩国在导弹、防空、电子战、无人机、军用通信、卫星和AI基准监视侦察领域已拥有强大的产业基础。但要在欧洲市场取得突破,相比于单纯出口成品,本地合作伙伴关系、联合开发、符合北约标准及出口管制合规更为重要。
欧洲国防初创公司的崛起为韩国企业创造了两个机会。一是与欧洲初创公司进行技术及零部件合作。推进系统、传感器、导航、材料、电池、通信模块、制造自动化等是初创公司难以独立解决的领域。二是通过参与欧洲内部的生产及联合采购项目,例如EDIP、ELSA及各国国防部的采购计划,都有很大概率引入更多民营技术企业。
不过,该领域不同于一般的初创公司海外拓展。比起技术实力,更重要的是信用、合规性以及对安保同盟结构的理解。试图进入欧洲国防市场的韩国企业,比起宣扬“我们有好的技术”,更应首先提出“我们能在哪种欧洲安保生态系统的真空地带,与哪位合作伙伴、在何种监管体系下进行填补”。
欧洲初创生态系统现在不再回避战争。投资界原本围绕气候科技、金融科技、SaaS的用词,已扩展至国防、韧性、技术主权。其中,导弹初创公司虽最具争议,但也最清晰地折射出欧洲的现实。
如果说无人机改变了现代战争的成本结构,那么导弹初创公司正试图改变欧洲安保的产业结构。当下在欧洲发生的变化,不仅是一场新型武器开发竞争,更是一场围绕“能否减少对美依赖、实现欧洲自主生产威慑力”的产业实验。而初创公司,已经站在了这场实验的最前线。
作者Lee Eun-seo在韩国学习法律,在柏林攻读戏剧。她扎根于兼具艺术之都与欧洲初创中心地位的柏林,在随城市共同成长的同时,带领着连接韩国与德国初创生态系统的123 Factory。