

[비즈한국] “新药研发成功并获得食品医药品安全处的品种许可,医药与生物企业股价就会飙升”这一公式正在动摇。虽然经过长达10年以上的研究开发和临床试验,终于结出了新药许可的果实,但后续往往出现股价并未如预期般上涨,甚至在获批后大幅下跌的案例。
食品医药品安全处本月8日批准了由GL Pharm Tech和AJU Pharm共同开发的干眼症治疗药物“Latica滴眼液5%(Lecoflavone水合物)”,这是韩国第44号自主研发新药。这也是韩国制药公司自主研发的首款干眼症新药。
然而,科斯达克上市公司GL Pharm Tech的股价走势却截然相反。在获批公告发布前的本月8日,受新药获批的预期影响,收盘价曾涨至5780韩元,但在获得品种许可后,股价反而呈现弱势。从9日到14日,GL Pharm Tech的股价连续4个交易日下跌,较8日收盘价跌幅超过21%,自15日起则呈现小幅波动。
由于获批后的交易日尚短,现在断定Latica获批后的股价走向还为时过早。不过,鉴于获批预期已在一定程度上反映在股价中,市场未来的关注点极有可能集中在正式上市后,该药能在多大程度上从现有干眼症治疗药物中抢占市场份额并扩大销售额。GL Pharm Tech和AJU Pharm计划在明年第三季度完成Latica的初步生产,并以第四季度进行药价挂牌和上市为目标。
Onaphra注射液虽已上市……325亿增资后仍存财务负担
Vivozon Pharmaceutical的情况更清晰地展示了市场在新药获批后关注的重点。Vivozon Pharmaceutical的非麻醉性镇痛药“Onaphra注射液”于2024年12月获批为国产第38号新药。此后股价最高曾涨至1万2924韩元,但本月16日的收盘价已跌至2910韩元。与其说市场关注新药获批这一成就,不如说新药获批后究竟能产生多少实际销售额和现金流,已成为市场评估的新标准。
Onaphra注射液今年第一季度实现销售额6亿韩元,第二季度为20亿韩元,按季度来看呈现增长趋势。但考虑到去年11月上市后仅两个月就实现了28亿7000万韩元的销售额,仅凭今年上半年的业绩很难断定其已进入明显的增长轨道。由于上市初期供应给医院和流通渠道的货量可能已被计入销售额,因此实际处方量的扩大是否具有持续性,仍需进一步观察。
此外,很难认为Onaphra注射液改善了公司的整体业绩。尽管它在单品销售额中仅次于高血压治疗药物Jebica片,位列第二,但Vivozon Pharmaceutical今年上半年合并报表的销售额为274亿韩元,较去年同期的364亿韩元减少了24.7%。
虽然公司为筹措运营资金和偿还债务进行了有偿增资,但债务偿还负担依然存在。
Vivozon Pharmaceutical于去年10月13日决定采取“向股东配股后针对失权股进行一般公募”的方式进行有偿增资。当时计划筹集约500亿韩元资金,但随后因股价下跌和发行价调整,最终募集金额降至约325亿韩元,并于今年3月完成缴款。
Vivozon Pharmaceutical最初计划将增资资金中的131亿韩元用于偿还2020年1月发行的票面总额200亿韩元的第15次私募可转换债券的部分本息。此后,随着增资日程的推迟,公司与债权人关联公司Vivozon协商,将到期日延长至2028年1月,并决定从今年第一季度开始每季度分期偿还25亿韩元。
此外,还有将于今年12月到期的友利银行运营资金贷款。截至6月末,Vivozon Pharmaceutical的现金及现金等价物为87亿韩元,短期金融资产为20亿韩元。
Qurient获批国内首款CAR-T,医保报销是关键
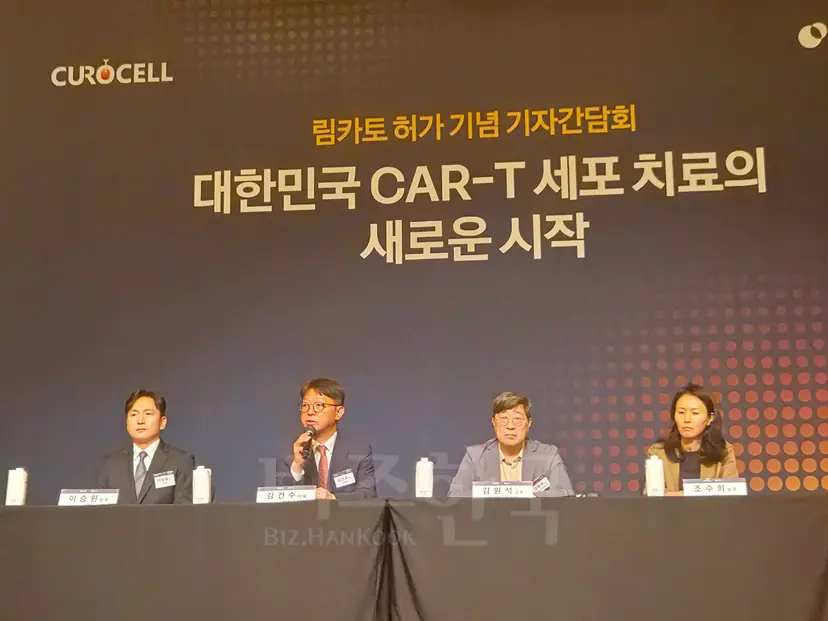
Qurient也于4月29日成功将其复发/难治性弥漫大B细胞淋巴瘤(DLBCL)治疗药物“Lymkato注射液”获批为国产第42号新药。这是国内企业首次将CAR-T疗法推向商业化阶段,意义重大。
然而,股价却在获批确认后立即急转直下。受获批预期影响曾涨至6万韩元左右的股价,在获批事实正式反映到市场的下一个交易日开始,跌幅超过10%,本月16日收盘价已跌至2万1450韩元。这被解读为在获批预期已大幅反映在股价中的情况下,正式获批后市场没能找到新的上涨动力。
Qurient的情况很难仅仅归结为“获批预期消失”。由于CAR-T疗法单次给药费用高达数亿韩元,是否纳入医保报销以及药价的高低,是决定患者可及性和市场规模的核心变量。目前,Lymkato尚未纳入医保报销,因此尚未正式进入市场。
Lymkato目前正在履行医保报销挂牌程序。今年7月,健康保险审查评价院重症疾病审议委员会判定其具备报销标准,本月3日,在接受药品报销评估委员会评审时,公司同意接受审查评价院提出的评估价格上限,从而获得了报销适宜性认可。目前,与国民健康保险公团的药价谈判、健康保险政策审议委员会的审议等后续程序仍待完成。Qurient的目标是在年内完成医保挂牌。
FutureChem:Prostaview获批一月后决定增资,遭股东冷遇
FutureChem的情况也类似。公司研发的前列腺癌诊断用放射性药物“Prostaview”于4月30日获批为国产第43号新药。
但Prostaview同样未能实现获批即盈利。Prostaview在经历了健康保险审查评价院公告和医疗机构代码注册等过程后,直到上个月20日才首次进行销售。从新药获批到实际销售大约花了4个月时间。
筹资过程也影响了市场评价。FutureChem在Prostaview获批一个月后的5月末,决定进行向股东配股的有偿增资,原计划筹集约400亿韩元。但随后因股价下跌,最终发行价降至5910韩元,实际募集金额减少至约200亿韩元。这意味着新药获批后的股价走势也影响了公司的融资规模。
FutureChem计划将筹得资金用于前列腺癌治疗药物FC705的全球临床试验及后续放射性药物的研究开发。虽然从旨在实现增长的融资角度来看,这与Vivozon Pharmaceutical的性质不同,但对于现有股东而言,不得不考虑新股发行带来的股权稀释问题。
Vivozon Pharmaceutical、Qurient和FutureChem所研发的新药及业务结构各不相同。GL Pharm Tech由于涉及市场规模相对较大的干眼症治疗药物,其条件与上述企业有所不同。但观察新药获批后的股价走势,可以发现一个共同点:仅凭获得食品医药品安全处的批准,并不能直接带动企业价值的提升。
如果说食品医药品安全处是从药品的安全性、有效性和质量出发审视其能否上市销售,那么投资者则是在预测新药能产生的未来现金流来评估企业价值。
对于新药研发企业来说,品种许可是长期研究开发的结晶,但在资本市场中,这反而是一个全新验证的起点。现在,生物医药投资者们的问题已经从“这是一家能研发出新药的公司吗?”向前迈进了一步,转变为“这是一家能靠该新药真正赚到钱的公司吗?”
韩国新药开发组合常务理事赵宪济(音译)表示:“当新药获批的成果出现时,由于预期已经提前反映在股价中,投资者可能会选择兑现利润,但不必将其仅仅理解为企业价值达到了顶峰。”他建议道:“一旦企业完整经历过一次新药研发过程,就会积累核心技术、开发能力以及应对监管的经验,后续产品管线的成功可能性也会随之提高。”
他补充说:“获批的新药同时也存在研发额外适应症等‘下一种价值(Next Value)’,市场也有必要共同评估这些可能性。”