[BizHanKook] 在新药研发中,失败是无法避免的。问题在于随之而来的巨额成本。每家企业都必须建立起能够承担研发失败所产生巨大成本的金融结构。尽管政府正在扩大政策性资金的供应,但有观点指出,如果不能建立起充分考虑生物产业特有的长周期及高不确定性的金融体系,将很难填补投资空白。
业界提出了包括政府与民间分担新药研发风险的“成功后偿还贷款(成功付款贷款)”在内,以及以技术价值为中心的金融支持、长期投资、激活制药企业的风险投资等多种替代方案。
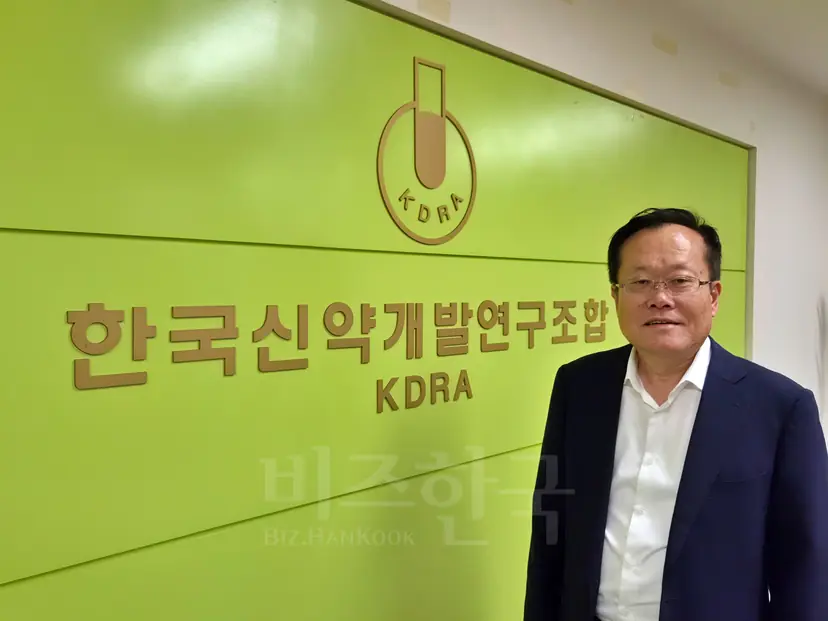
韩国新药开发组合常务理事赵宪济在接受记者采访时指出:“归根结底,政策与民间是两条轨道,问题在于如何在这两者之间找到平衡点。单靠政府的力量是不够的,但如果全权交给民间,民间最终只会去寻找能赚钱的项目。”
失败则减免、成功则返还……“成功后偿还贷款”备受关注
近期,生物医药界备受关注的替代方案之一是“成功后偿还贷款”。该模式由政府提供研发贷款,如果企业诚信进行研究开发但最终失败,则减免部分本息;若商业化取得成功,则在收回本息的同时,提取部分收益用于再投资后续研究。
与现有金融模式不同,该方式更注重单个新药项目的技术价值,而非单纯考量企业的财务状况或抵押能力。
赵常务理事解释道:“这是一个不看企业规模或抵押能力,而是评估单个新药项目的优劣并提供无抵押贷款的模式。在临床失败时减免本金,而在成功时通过回收部分技术转让收入进行再投资。”
不过,为实施该制度,需要确立明确的标准来区分“诚信失败”与“经营不善”。因为临床试验结果不达预期与挪用资金的情况不能等同视之。
此外,还需要建立专业的项目选拔评审体系,以及针对公共基金运营者的法律免责依据。同时,根据将“成功”定义为临床三期完成、获得品目许可、技术出口或实现实际营收中的哪一阶段,资金的回笼方式也会随之改变。
有必要探索将成功项目的收益部分重新纳入基金的循环投资结构。其宗旨不仅在于给企业输血,更在于让成功带来的成果能转化为下一项新药研发的财源。
NewPath Bio代表(前国家新药开发项目团长)默贤相也建议:“必须建立一套能够让投资者与执行者合理分配成功果实的系统。应通过将部分获利强制归回基金的‘滚动基金(Rolling Fund)’方式,确保资金的自生能力。”
政府研发预算虽增,但部分项目经费下滑……扶持方式亟需改善
也有观点指出,政策性金融的扶持方式必须改变。政府不应由上而下地制定研究课题,而应反映研发一线的需求,并综合考虑长期商业化的可能性。
在政府研发(R&D)预算分配上,各领域间出现了差异。政府去年9月发布的2027年度研发预算案规模为39.5万亿韩元,较上一年增长了11.2%。在国家战略技术领域中,尖端生物研发预算增加了15.2%,达到约2.2万亿韩元。
相反,保健福祉部的保健医疗研发预算从今年的9399亿韩元减少至明年的8943亿韩元,缩减了456亿韩元。保健产业振兴预算也从2941亿韩元减至2035亿韩元,减少了906亿韩元。产业通商资源部的生物健康技术开发预算也从2974亿韩元缩减至2791亿韩元,减少了183亿韩元。
针对这一问题,默贤相代表在本月5日举行的“韩国Next Engine:生物大革新”共同论坛上指出,虽然政府的研发投资集中在基础研究、平台和AI(人工智能)领域,但临床二期和三期的资金缺口依然未能得到解决。其核心意旨在于,政府扩大研发投入应与新药开发及商业化阶段实际所需的资金供给直接挂钩。
赵常务理事也表示:“政府单方面制定研究主题,并以大型项目团为中心分发预算,导致大多数中小型风险企业抱怨称,找不到适合自身优质管线的国家扶持项目。”
为了改善这一现状,他提出了将政府研发支持体系一分为二的“双轨制”构想。
第一种是“市场需求满足型研发”,即与民间投资联动,确保企业正在开发的优质新药管线不会因资金短缺而中断。第二种是“未来市场需求牵引型研发”,即针对短期难以盈利但未来必不可少的原始技术,由产学研与企业合作,进行长期投入和开发。
赵常务理事指出:“目前国家层面虽然有无数关于新药开发的基础及原始研究项目,但由于缺乏企业的参与,大部分并未转化为实际商业化,最终沦为‘为研究而研究’。”
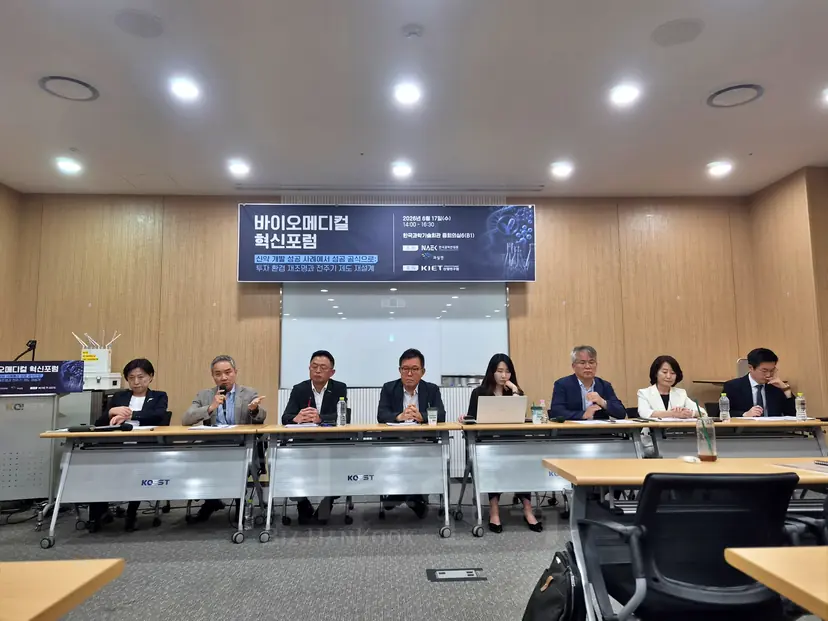
也有建议提出应将民间投资的专业性应用于政策金融中。韩国投资伙伴(Korea Investment Partners)代表黄万顺在今年6月举行的生物医学创新论坛上建议,政府不应单方面选定支持课题,而应由企业和投资者先提出所需的资金结构和开发目标,再由专业评审机构验证可行性。
但若将吸引民间投资设为支持的必要条件,可能会排除掉难以吸引民间资金的超早期生物企业。考虑到候选物质挖掘阶段与临床后期阶段的风险及资金需求不同,支持方式也需要有所区分。
用7~8年的基金支持10年以上的研发……急需长期资本
投资期限的不匹配也是亟待解决的问题。普通风险投资(VC)基金的存续期一般在7~8年左右,而新药开发往往需要10年以上。这意味着投资的回笼期限可能会早于临床和获批所需的时间。
因此,有方案提出应延长生物特化基金的存续期,并将运营方的绩效评估标准从短期的收益率转向长期的技术开发及商业化成果。在研发进行期间,确保能够持续注入后续资金的“长期资本”也至关重要。
特别是针对临床二、三期这类需要大额支出的阶段,由拥有资本实力和全球开发经验的制药公司与生物风险企业共同开发新药的“项目融资(PF)”方式被视为可行方案。
赵常务理事强调:“如果制药公司引入国内风险企业开发的管线,则需要从临床前研究到临床一、二、三期,再到构建大规模生产工艺投入数百亿韩元,并承担相应风险。政府不能再像过去那样只做单纯的资助者,而应从合作伙伴和投资者的角度出发,果断采取税收优惠和配套投资政策。”
同时,引导大型制药公司参与的诱导机制也必不可少。例如,将制药公司对生物风险企业的股权投资或联合研发支出计入创新型制药企业的研发业绩,并扩大技术引入及M&A(并购)的税收优惠力度等方案都在考虑范围内。
赵常务理事主张:“目前对于企业在自身研究所内部直接进行的研发费用之外,几乎没有税收优惠。必须扩大对制药公司技术引进、共同投资以及M&A的税收支持。”
某生物企业代表也建议:“应将制药公司对生物风险企业进行投资或通过开放式创新获得股权的全部金额认定为企业的研发投入。对于有风险联合研发及M&A业绩的制药公司,应给予创新型制药企业加分及新药定价优惠等待遇。”
改善上市制度与激活并购市场……拓宽投资回收渠道
除了供给资金,激活回收渠道也同样重要。VC除了通过IPO(首次公开募股)外,若能通过并购(M&A)等多种方式回收资金,而生物企业又能通过技术转让等手段确保开发资金,才能构建起引导新投资的良性循环结构。
技术特例上市制度的改善也被视为重点任务。有意见认为,考虑到生物企业长期研发赤字不可避免的特性,应合理化与“税前利润持续经营亏损”相关的规定,同时保持必要的监管以保护投资者。
黄万顺代表在承认技术特例上市对国内生物产业贡献的同时,也指出必须弥补因长期赤字和反复融资导致的创业者股份稀释等问题。
赵常务理事则强调了除上市外,通过M&A激活回收市场的必要性。
他指出:“政府鼓励建立初创企业和风险企业,但作为这些企业被大中型制药公司收购并退出的中间渠道——M&A市场,却被重重监管堵死了。”
他进一步主张:“当大企业或中型企业收购风险企业时,必须给予税收优惠,这样大企业的留存资金才能流入生物生态系统,发挥催化剂的作用。”
当然,M&A与税收支持的扩大绝不能成为不良企业的“无条件救济”。在向具备技术潜力的企业供血的同时,必须并行评价和回收体系,让缺乏商业竞争力的企业能够从市场中退出。
国家生物创新委员会生物投资战略分科委员长李英美强调,超越个别金融制度的引入,构建连接新药开发全过程的支持体系更为重要。
李委员长在生物医学创新论坛上表示:“无论是‘成功后偿还贷款’还是大型基金,单凭建立某一种金融制度是无法满足需求的。从事基础研究的大学、挖掘创新物质的生物技术公司、拥有资本实力和后期开发能力的传统制药公司,以及政府,都必须融合成一个有机的平台。”
她解释道:“国家生物创新委员会构想的核心战略正是设计一条‘高速公路’,要将支持体系串联起来,使初期的研究成果不会因为从临床试验到全球商业化过程中的资金空白而夭折。”
归根结底,生物金融生态系统的改革不仅仅是扩大政策资金规模。它要求“成功后偿还贷款”、长期投资、技术评估金融、税收支持、上市及并购制度能够有机联动。由政府和民间共同分担风险,构建起从研发、商业化到投资回笼的全链条金融体系,是国内生物产业实现可持续增长的关键挑战。