

[비즈한국] 利用核电为人工智能(AI)和半导体工厂提供电力,这一构想正受到全球瞩目。关键在于时间。电力需求正在快速增长,但建设一座新核电站并投入发电到底需要多久呢?
根据上月30日发布的《2026年世界核工业现状报告(World Nuclear Industry Status Report, WNISR 2026)》,过去3年间投入运营的16座核电站全部超过了原定建设工期,平均耗时10.9年。与此同时,太阳能发电量在去年首次超过了核电。这意味着,在考虑扩大核电规模的同时,必须仔细审视能否在真正需要电力的时候实现供应。
该报告由法国独立能源与核政策分析机构“迈克尔·施耐德咨询(Mycle Schneider Consulting)”负责编写,对全球各国的核电运行现状、建设业绩及政策动向进行了分析。报告诊断称,尽管受温室气体减排和电力需求增加的影响,核电再次受到关注,但该行业的实际增长速度远未达到预期。除了中国以外,其他地区的发电量基本处于停滞状态,而在建设新核电站的同时,既有核电站正日趋老化。
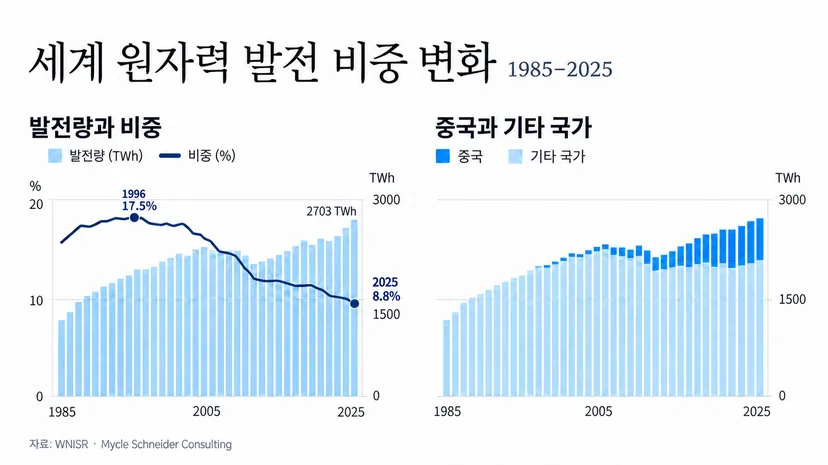
除中国外发电量减少,停留在90年代中期水平
2025年全球核电发电量为2703TWh(太瓦时),较前一年增长1.1%。然而,带动这一增长的引擎是中国。中国的核电发电量增长了7.6%,而其余国家合计的发电量反而减少了0.2%。
除中国以外,全球核电发电量仍停留在20世纪90年代中期的水平。与巅峰时期的2006年相比,减少了14%,发电量缺口达369TWh。可以说,中国核电的快速扩张掩盖了其他地区的停滞。
核电在全球电力生产中所占的比重也有所下降。2025年核电占比为8.8%,与1996年历史最高点17.5%相比减半,也是近45年来的最低值。
去年,全球范围内关闭的核电站数量超过了新投产数量。中国有2座、印度和俄罗斯各1座,总计4座核电站开始供电。相反,比利时和俄罗斯各有3座、台湾有1座,总计7座核电站永久关闭。这是自2021年以来,首次出现关闭数量超过新投产数量的情况。
即便将时间跨度拉长至过去20年,情况也大同小异。2006年至2025年,全球新建成投产核电站104座,关闭106座。其中超过一半的53座是在中国建设的。在此期间,中国没有关闭任何核电站,而中国以外的地区则减少了55座。截至2026年7月1日,全球31个国家共有411座运行中的核电站。比2002年最多时的438座减少了27座。
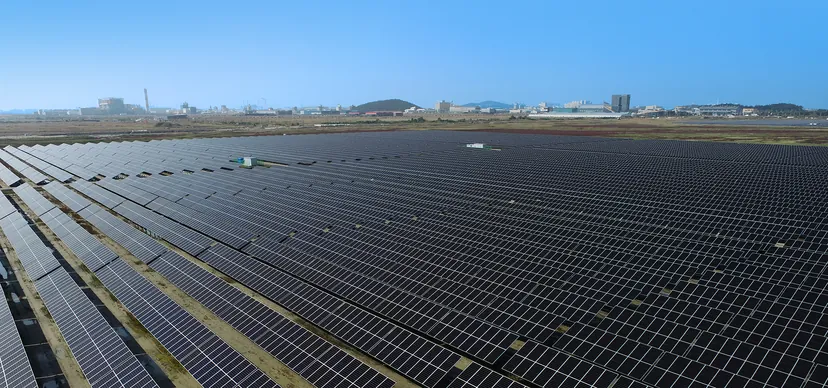
相比之下,太阳能和风能发展迅速。2025年全球太阳能发电量较前一年增长约30%,达到2783TWh。这是太阳能发电量首次超过核电总发电量(2703TWh)。若加上风能,发电量约为核电的2倍。
在中国和印度,太阳能与风能的合计发电量是核电的5倍以上。特别是中国,去年仅太阳能发电量的增量就约为330TWh,是同期核电发电量增量的约10倍。
设施扩充速度也存在显著差异。去年全球太阳能装机容量增加了510GW(吉瓦),风能增加了159GW,分别比前一年增长了27%和14%。同期核电在扣除关闭量后,总体运行容量减少了0.5GW。
白天发的电晚上用……电池正在改变电力供应
太阳能和风能的弱点在于发电量随天气和时段波动。作为补充手段,大规模电池储能系统(BESS)正在迅速普及。这种方式是在电力过剩时充电,在需要时释放。
据报告显示,全球电网中安装的大规模电池设备约78%是在过去3年间接入的。2025年新增电池的总输出功率达104GW,存储容量达257GWh(吉瓦时)。GW指一次性可提供的电力大小,GWh指可储存的电能总量。
随着电池价格下降和安装量增加,利用太阳能白天发的电在日落后使用的案例正在普及。美国加利福尼亚州已出现白天太阳能承担60~70%以上电力需求,而晚间由电池提供最高44%需求的情况。得克萨斯州接入电网的电池容量也从2023年的5GW增加到了2025年底的17GW。
仅凭这些数据并不能断定可再生能源和电池能满足所有电力需求。但随着电池填补了电力生产与使用的时间差,可再生能源的应用范围正在不断扩大。
近期投产的16座核电站全部延期……SMR也需时间
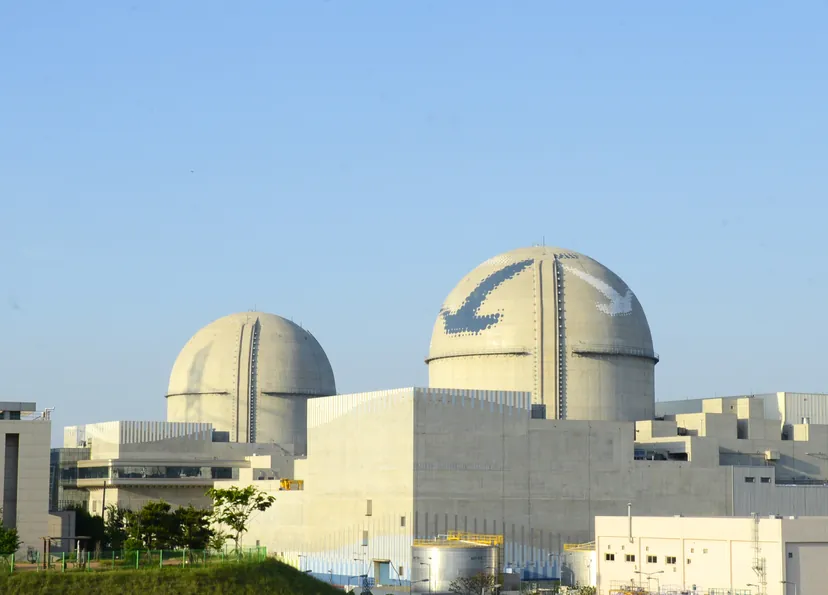
核电扩张的障碍之一是漫长的建设周期。截至2026年7月1日,全球有14个国家正在建设73座核反应堆,其中一半以上(37座)集中在中国。在海外建设市场中,俄罗斯国家原子能公司(Rosatom)占据较大比重。除俄罗斯境内的7座外,该公司还承接了其他9个国家的22座核电站建设任务。
工程能否按计划完工也是个问题。2023年至2025年间,全球9个国家首次接入电网的16座核电站全部超过了原定时间表。从浇筑基础混凝土开始到并入电网,平均耗时10.9年。如果将时间范围扩大至2016~2025年,63座核电站的平均建设周期为9.5年。
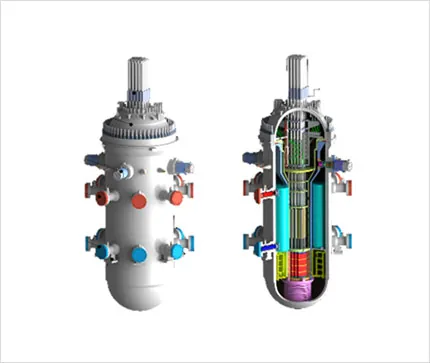
被视为下一代核电的小型模块化反应堆(SMR)在实现实际供电之前也同样需要时间,这是报告给出的评价。报告指出,西方世界真正进入商用反应堆建设阶段的案例,仅有加拿大安大略省达灵顿的BWRX-300一座。
美国和英国等推进的多数模型目前仍处于设计许可审查或商业可行性研究阶段。报告预计,商业化批量生产和大规模电力供应最快也要到2030年代中期以后才有可能实现。这意味着政府的支持和企业的开发计划并不能直接转化为即刻投入使用的发电站。
在新核电站建设缓慢的同时,现有核电站正在老化。截至2026年中期,全球核反应堆的平均运行年限为32.9年。在运行中的411座反应堆中,有269座已运行超过31年,169座超过41年。在拥有核电的31个国家中,有20个国家的核电站平均运行年限已超过30年。
若想继续使用老旧核电站,必须检查主要管道和设施,并根据强化后的安全标准进行维修。在此过程中会产生停机维护期。对法国56座核电站2021~2025年的运行表现进行分析发现,每座反应堆平均停机时间为18.5个月,占5年总时长的约31%。
热浪和干旱也给核电运行带来了负担。如果用于冷却的河水水位下降或水温升高,就必须降低功率或停止运行。法国电力集团(EDF)表示,截至2026年8月,由于冷却水排放水温限制和河流流量减少导致的年度发电损失已超过9TWh。这已经远超法国电力当局最初预计的到2050年每年因气候相关因素带来的5.6TWh损失。
随着太阳能和风能发电量的增加,为了配合能源结构而降低核电输出的情况也在增加。报告指出,这种调节功率的运行方式会对设备造成负担,并增加维修费用。
韩国也应综合考量“建多少”和“何时能用”
这份报告向韩国提出的问题,最终归结为电力供应的时机。韩国为确保AI数据中心和龙仁半导体超级集群所需的电力,正在将新建大型核电站和引入SMR作为主要对策来推进。
然而,参考近期全球核电建设业绩来看,必须严密审视新核电站能否在关键时刻投入运行。最近3年内开始运行的核电站平均耗时10年以上,SMR要实现全面商业化也需要时间。为了应对2030年前后集中的尖端产业电力需求,如果施工或商业化进度滞后,必须有相应的应急预案。
既有核电站的继续运行也需要同时权衡成本与安全性。验证2030年前设计寿命到期的国内核电站的继续运行成本,以及筹备高放射性核废料处置场,这些都是仍待解决的课题。
必须制定发电站建设计划,确保电力在真正需要时能够供应。这正是为何在确定核电角色的同时,必须明确将可再生能源、储能装置及电网扩建进行组合的具体时间表。