

[BizHanKook] 韩华系统今年第三季度的营业利润同比大幅增长超过60%,但净利润却暴跌了97.5%。尽管防务出口扩大等主营业务表现出色,但由于公司决定出售美国菲力造船厂(Philly Shipyard)的股权,导致与“终止经营”相关的亏损反映在了净利润中。
引人关注的是菲力造船厂的交易价格。韩华系统于2024年底通过美国子公司HS USA Holdings投入6000万美元,收购了菲力造船厂60%的股权。按当时公告汇率计算约为918亿韩元。而在随后的企业合并会计处理中,现金支付对价被认定为约882亿韩元。
今年9月,韩华系统决定将该股权以2.376亿美元的价格转让给韩华集团旗下的另一家美国法人,按公告当时汇率计算约合3251亿韩元。仅从美元价值来看,该股权的交易价格已达到最初收购价的约4倍。
菲力造船厂去年创下了1269亿韩元的净亏损,资本总额为负1800亿韩元,处于完全资本侵蚀状态。即便如此,在此次内部交易中,其股权估值却大幅提升。
不过,仅凭最初6000万美元的投资额与此次2.376亿美元的处置价格进行对比,就认为韩华系统获得了巨额投资收益是不准确的。收购后,菲力造船厂投入了额外资金,且造船厂的赤字也反映在韩华系统的合并报表中。最重要的是,此次交易并非出售给外部投资者,而是韩华集团内部为了重组美国造船业务主体的治理结构而进行的调整。
营业利润增长60%,净利润仅为38亿韩元
韩华系统27日公告称,今年第三季度合并报表口径下,销售额为8315.98亿韩元,营业利润为991.5亿韩元。同比分别增长30.1%和60.5%。营业利润超过了市场预期的658亿韩元,超出了50%以上。
防务业务的增长带动了业绩。向阿联酋(UAE)、沙特阿拉伯、伊拉克供应的“天弓-II”多功能雷达(MFR)等出口项目,以及KF-21 AESA雷达和航电装备等国内量产项目的销售额均有所增加。在ICT领域,集团关联公司的IT系统构建业务也为业绩提供了支撑。第三季度末,其订单储备总额达8.8653万亿韩元,其中防务业务8.3956万亿韩元,ICT业务4697亿韩元。
然而,净利润的情况却截然相反。第三季度净利润为38.37亿韩元,较去年同期的1504.95亿韩元下降了97.5%。今年1至9月的累计净亏损为391.72亿韩元,由盈转亏。
其原因正是美国菲力造船厂。韩华系统于9月决定出售菲力造船厂股权,并将该业务分类为“终止经营”。公司在第三季度业绩说明会上解释称,净利润减少是反映了菲力造船厂“终止经营”的亏损。
“终止经营”损失反映在税后的净利润中,而菲力造船厂相关的销售额和营业损益则从持续经营业绩中剥离。因此,出现了韩华系统营业利润大幅增长,但净利润急剧下降的现象。随着股权出售交易的最终完成,包括处置损益在内的相关损益也将最终确定。
6000万美元购入的股权,内部交易价格达2.376亿美元
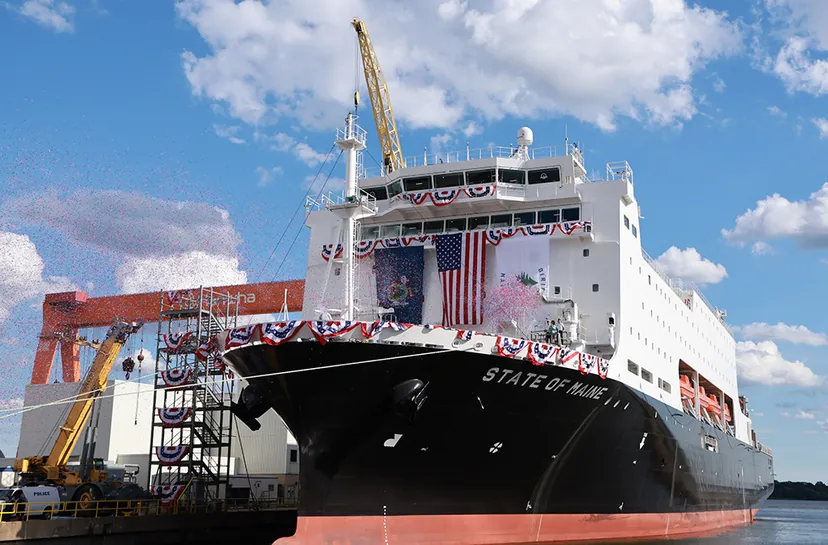
韩华集团收购菲力造船厂是在2024年12月。当时韩华系统通过美国子公司HS USA Holdings投入6000万美元,获得了菲力造船厂60%的股权。按当时公告汇率计算,金额约为918亿韩元。韩华海洋(Hanwha Ocean)则获得了其余40%的股权。
在此后确定企业合并会计处理的过程中,韩华系统与收购菲力造船厂股权相关的现金支付对价被认定为约881.6亿韩元。因此,882亿韩元是会计上的合并对价,而实际交易时的投资金额应视为6000万美元。
韩华系统于今年9月18日决定将HS USA Holdings持有的菲力造船厂全部60%股权出售给Hanwha Defense USA Shipbuilding LLC。处置价格为2.376亿美元。按公告当时汇率折算约为3251.08亿韩元。交易价格基于买卖双方选定的外部专业机构评估结果制定。预计处置日期为本月31日。
按60%股权的交易价格简单换算,菲力造船厂的整体估值约为3.96亿美元。韩华集团2024年收购菲力造船厂整体支付的金额约为1亿美元。时隔不到两年,此次内部交易中的整体估值已大幅高于当时。
但不能简单地将其视为韩华系统的投资收益。收购后,菲力造船厂还投入了额外资金。韩华系统的公告显示,2025年追加了887亿韩元的菲力造船厂股权收购交易。仅以最初的6000万美元投资款与此次售价进行对比,无法完全反映实际投入的资金。
韩华方面说明称,自最近收购菲力造船厂以来,在设施、人力及生产能力扩大等方面累计投入了约3.5亿美元。不过,这笔金额并非全部由韩华系统直接承担,因此不能等同于韩华系统的个人投资额。此外,还需考虑菲力造船厂产生的营业亏损及各种运营费用。
净亏损1269亿、资本为负1800亿,评估价值却上升
仅从财务状况来看,菲力造船厂估值大幅上升的原因很难解释。根据韩华系统的股权出售公告,菲力造船厂去年销售额为5706.33亿韩元。净亏损高达1268.93亿韩元。资产总额约5199亿韩元,负债总额约6999亿韩元。资本总额约为负1800亿韩元,处于负债超过资产的完全资本侵蚀状态。2024年净亏损约2072亿韩元,2023年约为852亿韩元。可以说近几年来一直处于亏损状态。
尽管如此,在此次内部交易中,菲力造船厂60%股权的价值仍被评估为2.376亿美元。
这或许可以解读为,评估中反映了其作为进入美国军舰市场生产基地的战略价值,而非目前的财务业绩。
菲力造船厂过去主要以建造美国商船为核心业务,但韩华集团正在将其转型为同时服务于美国海军、其他联邦机构及商业客户的“双用途(dual-use)”造船厂。
今年3月,Hanwha Defense USA与菲力造船厂作为Vard Marine US的承包商,在美国海军下一代军需支援舰(NGLS)项目中获得了首个项目订单。虽然并非舰艇建造总承包合同,但参与市场调查及概念设计、设计优化等工作,意味着成功切入了美国海军业务。
Hanwha Defense USA在27日正式宣布收购菲力造船厂经营权时表示,未来将把该造船厂培养为面向美国海军、联邦机构及商业客户的“双用途”生产基地。随着进入美国造船及防务市场的可能性增加,相对于目前的亏损财务报表,其作为未来能同时建造军舰和商船的当地生产基地的战略价值被给予了更高评价。
不过,很难断定该交易价格就是菲力造船厂在外部市场上验证的真实企业价值。买方Hanwha Defense USA Shipbuilding是由Hanwha Defense USA和Hanwha Futureproof参与设立的法人。Hanwha Defense USA是韩华宇航(Hanwha Aerospace)的美国子公司。归根结底,这是一笔将韩华系统持有的菲力造船厂股权转让给韩华集团内部其他美国法人的交易,而非出售给外部投资者。韩华海洋持有的菲力造船厂40%股权保持不变。
美国造船业务以韩华宇航为中心重组
此次交易的意义,与其说是简单的卖出获利,不如说在于韩华集团美国业务角色重组的明确化。收购菲力造船厂股权的Hanwha Defense USA Shipbuilding由Hanwha Defense USA和韩华集团北美投资平台Hanwha Futureproof共同参与。Hanwha Defense USA是由韩华宇航控制的美国防务法人。
交易完成后,菲力造船厂的经营权将从韩华系统转移至Hanwha Defense USA一方。Hanwha Defense USA计划在直接统筹当地造船业务的同时,共同推进军舰和商船业务。
反之,韩华系统通过将亏损的造船厂从合并范围中剔除,可以专注于防务电子、太空及卫星等主营业务。韩华系统的第三季度防务部门订单储备达8.3956万亿韩元。在“天弓-II”多功能雷达和KF-21 AESA雷达等现有防务电子业务不断增长的情况下,直接将美国造船厂作为合并子公司持有的必要性较以往有所降低。
总而言之,韩华系统第三季度净利润下降97.5%,更多是由于改变美国造船业务主体过程中产生的“终止经营”亏损,而非主营业务表现不佳。菲力造船厂即便处于亏损和资本侵蚀状态,也凭借进入美国军舰市场的可能性及其作为当地生产基地的战略价值,在评估中获得了高于收购时的价格。
然而,仅凭最初的6000万美元投资额与此次2.376亿美元的处置价格进行对比,就认定韩华系统获得了巨大投资收益是不客观的。因为收购后追加了资金,造船厂的赤字也反映在合并业绩中,且最重要的是,此次交易并非外部出售,而是集团内部的股权重组。
如果此次交易按计划于31日结束,菲力造船厂被排除在合并范围之外以及股权处置带来的最终损益,将反映在随后的韩华系统财务报表中。评估价值的提升能否转化为美国海军相关业务的实际扩大以及菲力造船厂业绩的实质性改善,将成为衡量未来企业价值的核心变量。