[비즈한국] 随着 HLB 胆管癌治疗药物 Rilapulgratinib 成功获得美国食品药品监督管理局(FDA)批准,外界的关注点已转向其商业化前景。
HLB 的美国子公司 Elevar Therapeutics 直接拥有 Rilapulgratinib 的全球开发和商业化权利。鉴于已基本消除了 FDA 审批的不确定性,接下来的核心在于该药能在美国有多少患者使用,并能创造多少实际营收。
特别是考虑到 Rilapulgratinib 已经面临竞争药物的挑战,未来的任务不仅要体现临床差异性,还需解决医疗保险报销、销售网络构建以及患者挖掘等问题。
2034 年全球胆管癌治疗市场规模达 5 万亿韩元……与现有疗法有何不同?
根据美国癌症协会(ACS)的数据,美国每年约有 8000 名新发胆管癌患者。该数据涵盖了肝内胆管癌和肝外胆管癌。由于诊断困难或常被归类为其他癌症,实际患者数量可能更多。
全球胆管癌治疗市场也呈现扩大趋势。据全球市场研究机构 Coherent Market Insights 和 Grand View Research 等预计,全球胆管癌治疗市场规模将从 2024 年的约 8 亿美元(约合 1093.4 亿韩元)增长至 2030 年的约 18 亿至 20 亿美元(约合 2.4601 万亿至 2.7334 万亿韩元)。
鉴于 FDA 批准的 Rilapulgratinib 适应症为既往接受过治疗且确认为 FGFR2 基因融合或重排的不可切除局部晚期或转移性胆管癌患者,因此并不涵盖整个胆管癌治疗市场。
目前,美国市场上已有 Incyte 公司的 Pemigatinib 和 Taiho Oncology 公司的 Futibatinib 等药物,用于治疗 FGFR2 融合/重排胆管癌患者。
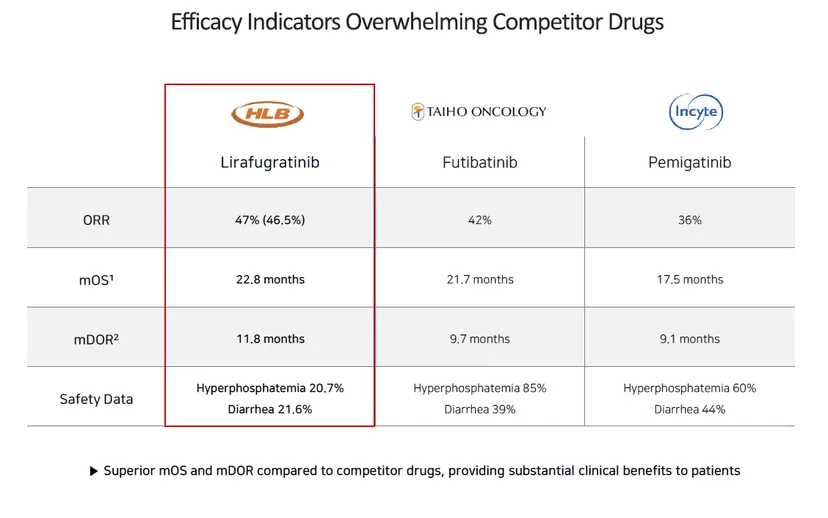
数据显示,Pemigatinib 的 ORR(客观缓解率)为 36%,mOS(中位总生存期)为 17.5 个月,mDOR(中位持续缓解时间)为 9.1 个月;Futibatinib 的 ORR 为 42%,mOS 为 21.7 个月,mDOR 为 9.7 个月。而 Rilapulgratinib 的 ORR 为 46.5%,mOS 为 22.8 个月,mDOR 为 11.8 个月。HLB 提供的药物副作用数据中,高磷血症发生率分别为:Rilapulgratinib 20.7%、Futibatinib 85%、Pemigatinib 60%;腹泻发生率分别为 21.6%、39% 和 44%。
现有的 FGFR 靶向疗法不仅抑制 FGFR2,还会抑制其他 FGFR 亚型。Pemigatinib 抑制 FGFR1·2·3,Futibatinib 抑制 FGFR1~4。抑制靶点以外的 FGFR 亚型所引发的副作用,一直被视为此类疗法的局限性之一。
Rilapulgratinib 的设计旨在选择性抑制 FGFR2,以减轻这些局限性。临床前研究显示,其对 FGFR2 的选择性比 FGFR1 高约 250 倍,比 FGFR4 高约 5000 倍。
HLB 预计,若 Rilapulgratinib 能在全球胆管癌治疗市场占据 20%~30% 的份额,每年有望实现 2 亿至 3.5 亿美元(约合 2733 亿至 4783 亿韩元)以上的营收。
为 Rivoceranib 构建的美国销售网络,能否先由 Rilapulgratinib 使用?
对于 HLB 而言,Rilapulgratinib 的另一层意义在于公司能够直接尝试美国商业化。
HLB 最初是考虑到 Rivoceranib 若获得 FDA 批准后需在美国直接销售,从而构建了 Elevar 的商业化组织。Elevar 已预先完成了组织架构调整,包括聘请了负责销售和市场准入的高管,为美国新药上市做好了准备。
今年以来,HLB 集团总部的管理层构成也向注重研发后商业化阶段的方向进行了调整。
HLB 集团去年底聘请了曾任三星生物制剂(Samsung Biologics)首任代表的金泰翰(Kim Tae-han)担任生物部门总管会长。金会长在三星生物制剂成立初期即引领公司发展,在面向全球制药公司的订单获取、生产设施扩建及商业化方面拥有丰富经验。在 Rivoceranib 和 Rilapulgratinib 即将获批及商业化之际,HLB 将拥有全球生物业务经验的人士安排在生物事业总管职位上。
今年 5 月,曾任 Cha Bio Group 首席商业官(CBO)的梁恩英(Yang Eun-young)被聘为 HLB 集团生物事业开发部门社长。梁社长负责 HLB 集团生物管线的全球技术转让、技术引进、联合开发、战略联盟,以及商业化阶段所需的全球销售伙伴关系和商业化战略。
梁社长此前在三星生物制剂也负责业务开发工作,是一位拥有韩国和美国药师执照的全球 BD(业务开发)专家。继金泰翰会长之后,HLB 连续聘用梁社长,释放出将主要管线重心从临床开发转向获批后商业化的明确信号。
Elevar 也在今年 1 月任命了曾任 HLB 代表、目前兼任 HLB US 和 Immunomic Therapeutics 代表的金东健(Kim Dong-geon)为新任 CEO。金代表在美韩两国拥有 30 多年 M&A(并购)、企业金融及投资经验,自就任 Elevar 代表起,就将 NDA(新药申请)后的商业化战略执行作为主要任务。
随着原本为 Rivoceranib 准备的美国本地销售基础设施加上 HLB 集团层面的全球商业化人才,Rilapulgratinib 将以何种方式在美国销售以及能多快在市场上站稳脚跟,备受关注。
Elevar 直接拥有 Rilapulgratinib 的全球商业化权利也至关重要。与韩国制药公司从海外合作伙伴处收取销售提成的模式不同,若由 Elevar 直接成为美国销售主体,产品销售额能更直接地反映在集团业绩中。
仅有胆管癌还不够……将适应症扩大至 FGFR2 实体瘤
针对 Rilapulgratinib 适应症扩大的临床试验也在进行中。
Elevar 目前正在针对除胆管癌以外的 FGFR2 融合/重排阳性晚期实体瘤患者,进行 Rilapulgratinib 的全球二期临床试验。6 月份在三星首尔医院完成了首例患者用药,美国莫菲特癌症中心(Moffitt Cancer Center)也已启动患者用药。该临床试验将在美国、韩国、英国、西班牙、法国等地开展。
这一策略旨在通过筛选胃癌、胰腺癌、头颈癌等多种癌症中带有 FGFR2 融合/重排的患者,确认 Rilapulgratinib 的疗效。从长远来看,这是一个探索其成为不分癌种的广谱抗癌药的可能性过程,即基于特定的基因异常而非癌症发生的器官来使用药物。
进军欧洲的步伐也在同步进行。Elevar 于本月 15 日向 EMA(欧洲药品管理局)申请了 Rilapulgratinib 作为 FGFR2 融合/重排晚期或转移性胆管癌二线治疗药物的上市许可。这意味着在继美国之后,欧洲的审批程序也已开启。
归根结底,Rilapulgratinib 的商业成功将取决于比 FDA 审批本身更关键的因素:即能否在美国市场快速建立处方基础,能否将销售区域扩展至欧洲等地,以及能否将适应症扩大至带有 FGFR2 突变的其他癌种。