[비즈한국] 长期以来,仁川一直被视为首都圈房地产的“配角”。首尔房价上涨时,它会滞后跟随;首尔动荡时,它又最先受到冲击。因此,投资者曾称仁川为“首尔的影子”。然而,影子的变长往往发生在太阳落山之时。在首尔准入门槛达到历史最高点的今天,仁川的影子显得比以往任何时候都要漫长。以下从四个维度总结了当下应关注仁川房地产的理由。
供应周期已更迭
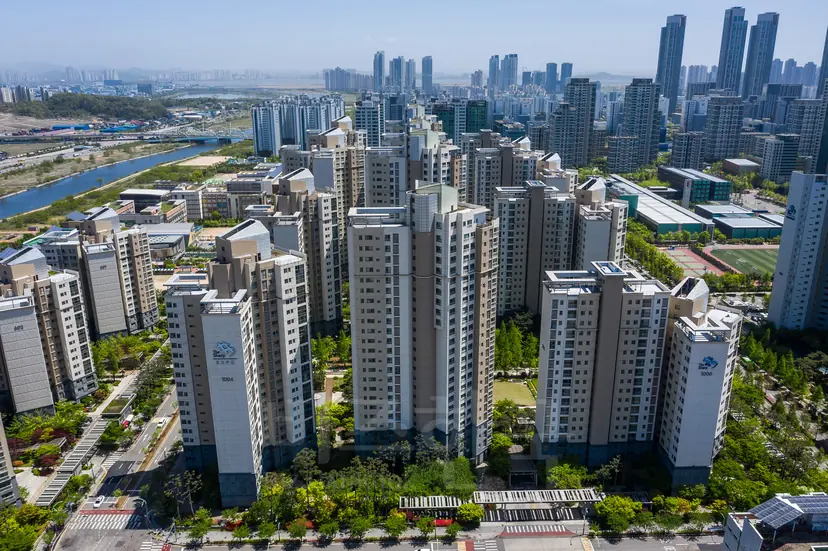
决定房地产价格的既非税收,也非利率,而是供应。这一原理在仁川得到了最清晰的印证。从2022年到2024年,仁川每年涌入约4万套新公寓,有些年份的供应量甚至超过了首尔全市的入驻量。随着黔丹、松岛、青萝以及富平再开发项目集中入驻,仁川房价在首都圈内形成了最深的价格洼地。全税价格崩盘,新建楼盘中未入住户数频频出现。
然而,那股浪潮即将结束。以2025年为节点,仁川的入驻量急剧减少,未来2~3年的供应量甚至不到过去的一半。供应洪峰时期受挫最重的市场,往往在供应停止时反弹最快。这不是预测,而是反复被验证的事实。2019年以后仁川楼市的暴涨,也正是2015~2018年供应断档所导致的结果。仁川的供应时钟已指向了下一个刻度。
入驻潮带来的阵痛仍在价格中有所体现。折价预售、负溢价、因无法结清尾款而转为出租的房东们——正因如此,仁川新建楼盘的价格不仅低于首尔,即便与京畿南部的新都市相比也低了一个档次。但是,价格低并不等同于价值低。如果同样的房龄、同样的规模、同样的通达首尔便捷度的楼盘,仅仅因为所在地区的名字不同,交易价格就便宜2亿到3亿韩元,那这种差价不是折扣,而是机会。在供应停止后,市场会首先开始填补这一差距。
全税价格先行启动
买卖价格可能会骗人,但全税价格绝不会。因为全税是纯粹的居住需求,没有投资需求掺杂其中。因此,全税价格永远是买卖价格的领先指标。在入驻洪峰时期,仁川新建楼盘的全税率曾跌至50%左右,这意味着只需房价的一半价格就能住进新公寓。而如今,这一全税价格正在迅速回升。松岛和青萝的新建楼盘全税价格已超过了入驻初期的水平,黔丹在度过入驻第3年周期后,全税房源也已枯竭。
全税率上升会带来两个结果:全税租客转化为买房者,且投资者介入的“差价(Gap)”空间缩小。这正是居住需求与投资需求同时推高市场的区间。仁川,正站在这个入口处。
还需关注月租的变化。仁川新建楼盘的月租涨幅比全税更早出现。由于全税贷款变难,租客们被迫转向月租,而随着月租上涨,房东们开始将全税转为月租。全税房源减少导致全税上涨,全税上涨又拉近了与买卖价格的距离。这种连锁反应与2020年首尔表现出的趋势完全一致。唯一的不同点在于,舞台已从首尔转移到了仁川。
仁川版图重构
2026年7月,仁川的行政地图完成了重绘。西区被拆分为西海区和黔丹区,中区与东区则重组为济物浦区和永宗区。行政区划的调整并非简单的更名。黔丹成为独立区,意味着黔丹新都市不再被视为“西区的边陲”,而是被赋予了一个完整城市的定位。永宗成为独立区,意味着空港经济圈已获认可,成为仁川独立的增长轴。
在此基础上,交通版图也在重叠。GTX-B线将松岛、富平、仁川市厅与首尔市中心连接,7号线延长线将青萝与江南圈对接,仁川1号线和首尔5号线延长线则改变了黔丹通往首尔的便捷度。第三跨海大桥将永宗从岛屿拉向了陆地。地图变了,区位也就变了,区位变了,价格排序自然随之改变。用旧地图看仁川的人,注定看不到新地图所带来的机会。
老城区版图也在发生变化。被划入济物浦区的东仁川及内港一带,既是仁川历史最悠久的土地,也是最大的再生项目区。富平和弥邹忽的再开发区域已经重生为数千户规模的新建楼盘,其余区域也在紧随其后。如果说新都市拉高了仁川的上限,那么老城区的再开发则抬高了仁川的下限。上下共同进发的城市,改变的不仅仅是平均值,而是整个城市量级。
不是首尔的替代方案,而是替代品
首尔公寓的中间价已达到普通双职工家庭即便终身工作也难以企及的水平。贷款监管日益严苛,限购区已扩大至首尔全境。监管线并非价格的天花板,而是价格汇聚的防线。监管越严,首尔核心区越稳固,而无法进入首尔的需求只能向外溢出。这些需求流向的第一个目的地,就是京畿西南部和仁川。
仁川的优势不仅在于价格。松岛拥有生物产业岗位,永宗拥有机场岗位,青萝则引入了金融和医疗产业。比起睡城,拥有产业岗位的城市即便外部需求退潮,自身也能屹立不倒。用首尔的全税押金就能买到仁川新建楼盘的机会窗口期不会太长。首尔房价越贵,仁川的相对价值就越高。
统计数据已指明方向。仁川公寓买家中,首尔和京畿居民的占比在入驻潮后持续上升。外地人买入通常发生在市场触底时。最先入场的是计算好价差的人,其次是面临首尔全税到期刚需的人,最后才是被“大家都在买”这种言论裹挟的人。现在的仁川,正处于第一类人已入场,第二类人正在观望的阶段。
并非整个仁川都在上涨
在此必须明确一点:看好仁川并不代表仁川所有的公寓都会上涨。从现在起,只有具备上涨逻辑的地方才会涨。仁川将是两极分化表现得最为极致的城市。即使在新都市内部,也会根据是否临近地铁站、是否属于再开发项目而产生分化。富平、弥邹忽、南洞的老旧楼盘仍需甄选。松岛内部也因板块不同而市场表现迥异。
判断标准很简单:是否靠近就业岗位,是否靠近通往首尔的铁路线,以及是否是新公寓。具备这三项条件的楼盘,无论仁川这个名字如何,它都将作为首都圈新建楼盘市场的一部分波动。而未能凑齐这三点的楼盘,即使到最后也会被边缘化。
具体来说:作为GTX-B站点周边的松岛、富平、仁川市厅一带的新建楼盘,拥有明确的开通时间表;作为7号线延长线受益区的青萝和卢原城,是首尔西南部需求最先触达的地方;黔丹随着入驻量的消化和交通网的逐一确定,正在从“廉价新都市”转变为“回归正常价格的新都市”。永宗则是第三跨海大桥开通后,区位性质发生根本改变的唯一地区。反之,非站点周边、远离产业区且房龄老旧的楼盘,无论仁川行情如何好,它都是涨得最慢、涨幅最小的。买的不是仁川,而是仁川之内的区位。
房地产市场最危险的话是“因为还没涨,所以会涨”,最遗憾的话是“那时候买了就好了”。过去几年,仁川因前者被冷落。但现在不同了,供应停止了,全税回升了,地图更新了,首尔的需求正在涌入。同时满足这四个条件的市场并不多见。
仁川不再是首尔的影子。在首尔日益封闭的时代,仁川是通往首都圈最宽敞的大门。谁也无法保证这扇门会开到什么时候。可以肯定的是,比起等门关上后再敲门的人,那些在门开着时就走进去的人,总是先看到曙光。现在,是时候读懂仁川了。