

[BizHanKook] 号称日系投资集团的NEXROC Group(以下简称NEXROC)与SVCV突然宣布,计划以公开收购方式收购JYP娱乐(JYP)最多50%的股份。如果此次公开收购成功,其规模将远超JYP现任最大股东、创意总监(CCO)朴振英(Park Jin-young)及其相关方的持股比例。
问题的核心在于,JYP方面明确表示:“从未收到过任何有关股份收购的建议。”宣布公开收购的NEXROC和SVCV在尚未确定收购价格计算标准、最终价格以及具体融资计划的情况下,便先行向媒体公布了公开收购计划。
审视两家公司的公开资料,其关系并不简单。近期,一家名为“NEXROC SVCV, Inc.”的法人实体向美国证券交易委员会(SEC)提交了一份价值5000万美元的证券发行申报书。在该法人向SEC申报的曾用名中,同时出现了“SVCV, Inc.”和“THE NEXROC GROUP”等名称。不过,在NEXROC自身的资料中,将NEXROC Group描述为母公司,将SVCV描述为旗下平台,因此仅凭公开资料很难断定两家公司确切的法律关系。
JYP称“未收到提案”……计划先于协议发布
NEXROC与SVCV于26日向韩国国内媒体发布新闻稿,称将推动收购JYP股份。收购目标为JYP已发行股份的25%至50%,计划最早于11月20日启动公开收购。
两家公司表示,正在考虑在基准股价上增加30%的溢价。不过,如何计算基准股价以及最终的公开收购价格尚未确定。双方还提出了在公开收购前向JYP提交非约束性收购意向书(LOI)并进行约30天协商的日程。并解释称,如果协商未达成,将重新决定后续是否进行公开收购及具体条件。
然而,JYP的说法却截然不同。JYP在同一天表示:“从未收到过有关收购本公司股份的提案。”在报道过程中,关于NEXROC和SVCV是计划未来转交LOI,还是已经转交,各方表述不一。但至少可以明确的是,直到26日晚JYP发表官方立场时,该公司确实尚未收到收购提议。
公开收购的方式也引起了市场的关注。通常情况下,意图获得经营权的公开收购会在确定收购价格、数量、期限和融资计划后,通过公告形式进行。因为如果计划提前泄露,目标公司的股价可能会上涨,从而增加收购方的资金压力。
然而此次事件中,计划在距离预定公开收购日还有一个多月的时间就向外界公布了。NEXROC方发布的资料中还包含了免责条款,称公开收购尚未开始,预计价格和时间表也并非已确定的交易条件或保证履行的协议。这也正是韩国并购(M&A)行业评价其“非同寻常”的原因。
市场对此做出了直接反应。26日,JYP在韩国交易所(KRX)正规交易中收报36,000韩元,较前一交易日下跌2.31%,但在公开收购消息传出后,盘后交易价格一度涨至42,150韩元。这比前一交易日基准价36,850韩元高出14.38%,比当天正规收盘价36,000韩元高出17.08%。盘中一度触及44,000韩元。
27日上午,在NXT(非正规交易)中交易价格仍大幅高于前一交易日基准价。不过,由于价格低于前一日盘后交易收盘价,很难认为公开收购消息发布后的暴涨趋势得到了持续。
若溢价30%则需最高8300亿韩元
若真正实施公开收购,所需的资金相当庞大。JYP的已发行股份为3553万2492股。若按照26日KRX正规交易收盘价36,000韩元计算,市值为约1.2792万亿韩元。假设按照公开收购方所言,在此基础上溢价30%,则每股收购价格为46,800韩元。
以该价格收购25%的已发行股份需约4157亿韩元,若收购50%则需要约8315亿韩元。不过,由于NEXROC和SVCV尚未确定基准股价的计算方式,实际所需资金可能会发生变化。
部分报道中提到的约7500亿韩元的收购金额,是基于公开收购消息传出后JYP市值升至约1.5万亿韩元水平时,对50%股权价值的简单计算。若在实际公开收购价格上应用30%的溢价,所需资金可能会根据基准股价而高于此金额。
即便仅获得25%的股份,JYP的治理结构也可能发生重大变化。根据JYP公告,CCO朴振英持有JYP 546万2511股,占比15.37%,是最大股东。加上代表理事郑旭(Jung Wook)的0.41%和副社长卞尚峰(Byun Sang-bong)的0.04%,最大股东及其相关方的持股总量为562万2390股,占比15.82%。
因此,如果NEXROC方面作为一个收购主体实际获得25%以上的股份,其持股比例将超过当前的最大股东及其相关方。不过,仅凭获得25%的股份,还不能断定其立即掌握了经营权。
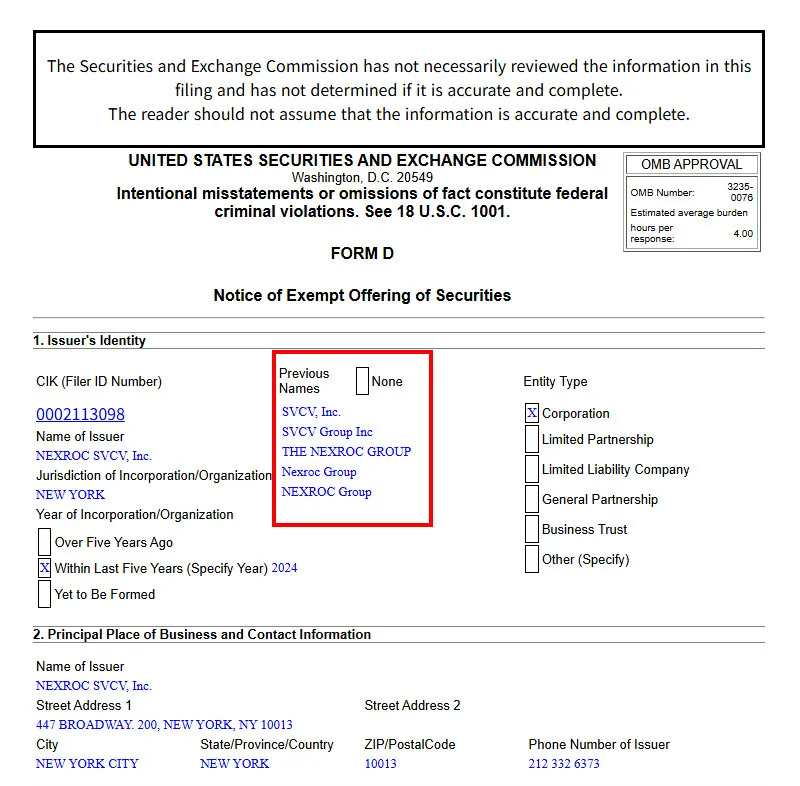
SEC显示为“NEXROC SVCV”……两公司关系错综复杂
那么,声称要收购JYP最多一半股份的NEXROC和SVCV究竟是怎样的公司呢?NEXROC官网介绍称该集团是以日本和中国为基础的多元化投资及控股平台。在8月份发布的致投资者信中,称已完成组织重组,最终集团结构为“NEXROC Group-母公司,NEXROC Inc.-资产管理,SVCV Inc.-控股公司,NEXLIFE Group-保险及养老金”。
NEXROC在9月份的一份新闻稿中将SVCV描述为准备在2027年成立的文化复合企业。并称已获得机构投资者和战略合作伙伴的支持,正在讨论与奢侈品、时尚、娱乐领域的多个品牌进行收购和合作。不过,这仅是NEXROC方的自我陈述,具体的机构投资者名单或投资规模并未公开。
在美国SEC资料中,这两个名称的关系显得更为复杂。根据19日签署并提交给SEC的Form D表格,申报法人名称为“NEXROC SVCV, Inc.”。资料记载其于2024年在纽约州成立,曾用名中同时出现了“SVCV, Inc.”、“SVCV Group Inc”、“THE NEXROC GROUP”、“Nexroc Group”、“NEXROC Group”等名称。
虽然在公开收购发布中,NEXROC和SVCV被介绍为独立主体,但在美国申报资料中,这两个名称却作为同一法人的曾用名同时出现。然而,NEXROC自身的资料中将NEXROC Group解释为母公司,将SVCV解释为旗下平台,因此仅凭公开的SEC资料,很难断定当前这两个组织在法律上是同一家公司。
该法人向SEC申报的年度营收规模在100万美元以上、500万美元以下区间。这同样是NEXROC SVCV, Inc.作为申报法人自行填写的数据,并不代表NEXROC整个集团的营收或资产规模。SEC也明确指出,并未自行验证Form D所载信息的准确性和完整性。
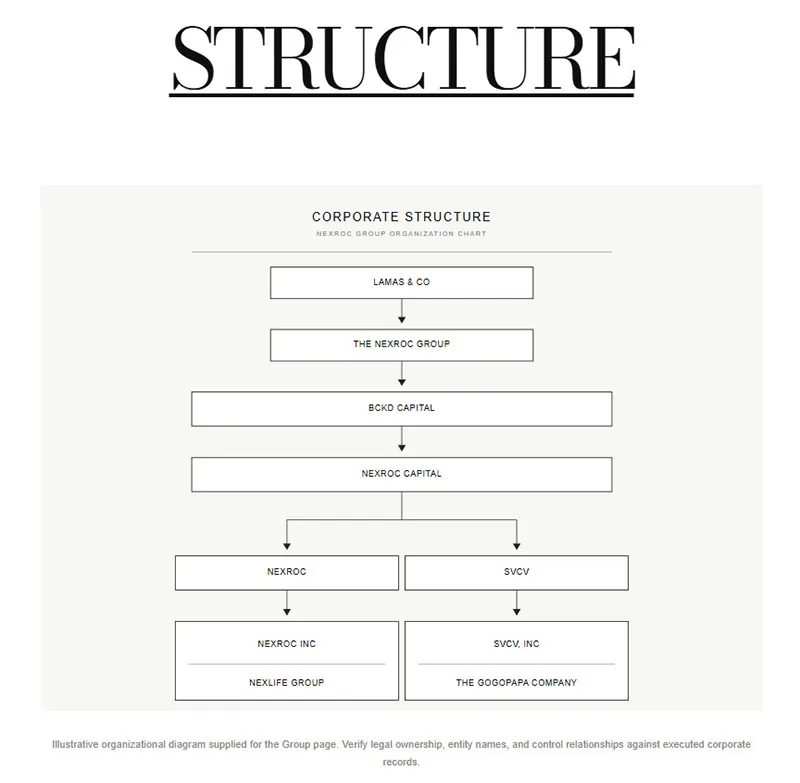
SEC申报书称“销售”5000万美元……实际资金实力尚未确认
最引人关注的是公开收购资金。NEXROC SVCV, Inc.向SEC提交的Form D中,记载了总规模5000万美元的证券发行。首次销售日期为12日,申报书中预定发行总额和销售额均为5000万美元,余额为0。证券种类申报为“债务及获取其他证券的权利”,在与并购等企业合并交易相关的选项上也标记为“是”。
不过,仅凭这份申报书,无法确认5000万美元是否已实际缴入,也无法确认这是否为JYP公开收购的专项资金。同一份申报书中记载的投资者人数为0,仅凭文件本身也很难掌握资金流入结构。
Form D是发行人就利用美国证券法注册豁免条款发行的证券向SEC提交的申报书。这并不意味着SEC验证并保证了该资金的实际缴入情况或申报内容的准确性。因此,仅凭目前公开的SEC资料,很难认为NEXROC方面已经筹集到了JYP公开收购所需的数千亿韩元资金。
NEXROC在自己的投资者官网中展示了远超于此的融资能力。介绍了包含初始资本5亿美元、证券及收购融资20亿美元、循环信贷额度5亿美元等总计30亿美元规模的计划。
然而,在同一页面上,明确标注了这些数字为“示意性计划规模(illustrative program capacity)”。并附加说明称,这并不意味着金融机构的批准、已执行的协议或实际融资业绩。这就是为什么NEXROC官网上展示的30亿美元不能被视为当前可调配的确定性资金的原因。
其提出的未来2年目标——保险管理资产50亿美元、流动资产管理规模150亿美元、营收10亿美元等也是如此。NEXROC自身也表示,这不是实际业绩或已确定的管理资产,而是管理层设定的未来目标。
归根结底,仅凭目前公开的资料,很难确定NEXROC和SVCV将如何筹集收购JYP 25%~50%股份所需的数千亿韩元。
实际公开收购开始后情况会有所不同。根据现行《资本市场法》,公开收购者不仅要在公开收购申报书中明确公开收购价格、数量、期限,还必须记载收购资金的构成明细。如果借用了资金,借款方等具体的融资结构也属于公开对象。
如果公开收购按照NEXROC方面提出的11月20日日程成为现实,那么一直以来不明确的实际融资能力也将接受检验。
到目前为止所确认的,仅仅是NEXROC方面“要收购JYP最多一半股份”的声明,以及JYP“从未收到过任何股份收购建议”的立场。公开收购价格尚未确定,NEXROC官网展示的大规模金融计划也并非已执行的金融协议。
既然仅凭公开收购计划的发布就已导致JYP股价大幅波动,那么未来的关键在于NEXROC和SVCV能否提交正式的公开收购申报书,并具体地提出数千亿韩元规模的融资计划。