[비즈한국] 关于应对气候危机的金融作用,讨论已进入深水区,即从单纯的宣言转向具体的资本分配与投资组合重组这一执行阶段。
国内外政策当局、民间金融机构及学术界专家齐聚“2026第一届首尔气候金融峰会”,共同探索将气候数据与各产业减排路径转化为实际资本市场投资行为的综合解决方案。会议重点探讨了作为引领股市低碳转型核心基础设施的“韩国型气候基准(K-PAB·K-CTB)”的引入可行性及其结构性课题。
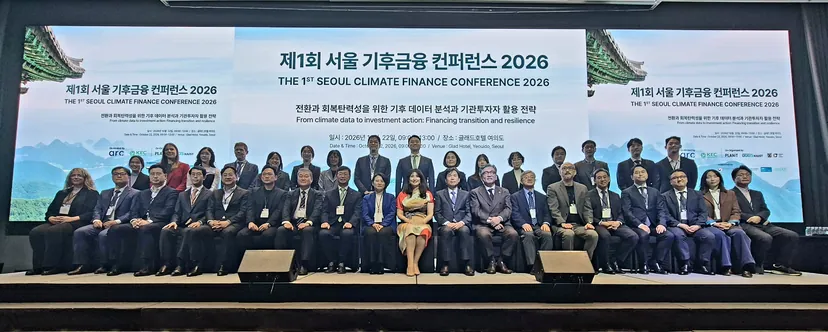
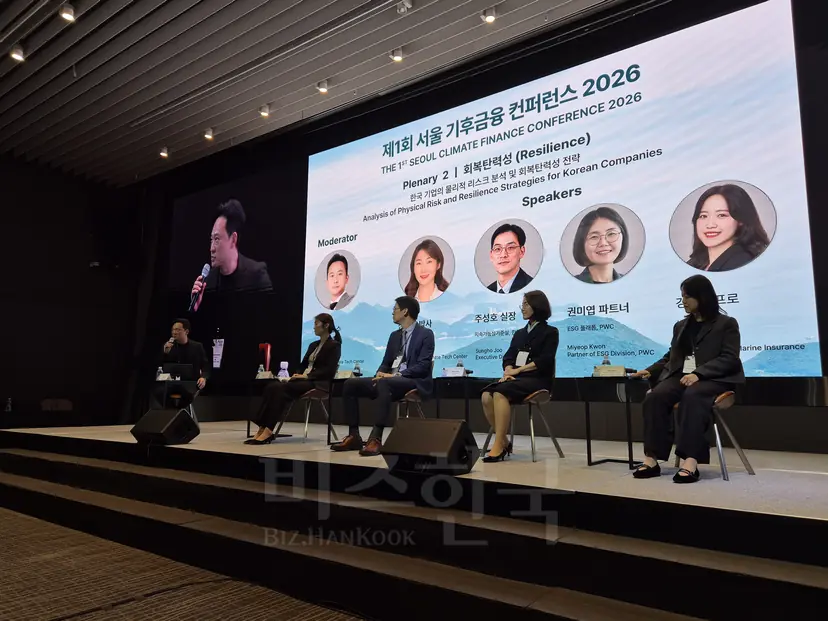
由全球气候非营利组织Arc与韩国ESG社区(KEC)共同主办的“2026第一届首尔气候金融峰会”于10月22日在首尔汝矣岛格莱德酒店举行。来自政府、国会、韩国银行、国内外资产管理公司及学术界的约200名相关人士出席了此次活动,多维度审视了气候金融系统的执行策略。
剔除高碳股,投资收益率并未下降
在开幕特别环节中,深入探讨了将过度依赖贷款的国内气候金融结构扩展至股票市场的基准引入方案。气候基准是指用于比较和评估气候相关投资绩效的指数、等级等标准。目前国内外市场上已有的多数环保基金或ESG指数,因定量减排标准和路径设定模糊,往往导致许多高碳排放企业被纳入其中,引发了所谓“洗绿(Greenwashing)”的质疑。
为此,欧盟(EU)制定了严格标准,仅允许符合《巴黎协定》关于将全球平均气温升幅限制在1.5摄氏度以内路径的指数使用官方名称。其代表性基准包括:初始碳排放量较市场平均减少50%,且此后每年至少再减少7%的“巴黎协议对齐基准(PAB)”;以及初始减少30%,每年递减7%的“气候转型基准(CTB)”。
担任演讲嘉宾的韩国银行可持续增长室组长闵俊基(音译)阐述了韩国银行研究团队去年得出的韩国型气候基准市场引入可行性研究结果。研究人员以披露了业务场所内直接排放(Scope 1)及电力使用等间接排放(Scope 2)数据的807家韩国综合股价指数(KOSPI)上市公司为分析对象。在保持跟踪KOSPI整体市场走势的同时,赋予了减少碳排放的条件。结果显示,在807家企业中,符合巴黎协议标准的450家企业被纳入K-PAB指数,符合渐进式转型标准的515家企业被纳入K-CTB指数。
模拟结果明确证实了环境改善效果。比较代表企业销售额碳排放比例的指标“加权平均碳强度(WACI)”发现,以2024年为准,K-PAB指数为92.4吨/10亿韩元,比一般KOSPI市场平均值(217.0吨/10亿韩元)低了57.4%。以渐进式减排为目标的K-CTB指数也显示出40.3%的高减排率,达到129.4吨/10亿韩元。
年排放温室气体超过500吨的高排放企业占比也从原先的8.6%大幅降至K-PAB中的2.3%。通过剔除污染企业股票比例,增加在碳减排转型中领先的企业比例,引导投资资金流向低碳企业。
在收益率方面,也打破了市场的长期偏见。人们常担心,为了符合环保标准而剔除高碳大型股会降低股票收益率。然而,基于2015年10月至2025年5月这十年间的实际股价数据进行虚拟运作的结果显示,K-PAB的累计收益率反而比KOSPI市场平均高出5.6个百分点,K-CTB也高出4.6个百分点。反映与KOSPI指数周收益率偏差的乖离度标准差,K-PAB维持在0.17,K-CTB为0.14。这意味着,在稳健跟踪整个市场走势的同时,即便为了环境而设定碳减排一半以上的限制,也无需牺牲投资收益率,这些数据有力地证明了这一点。
闵俊基组长解释道:“如果将这些指数应用于投资,可以期待资本从高碳向低碳重新分配的效果。”但他同时建议:“韩国制造业占比高,产业结构对化石燃料依赖度也高。在构建指数时,不应一刀切地将高碳制造业排除在市场之外,而应向定量评估并鼓励企业进行技术创新和转型努力的方向发展。”
分享超越“以贷款为中心”绿色金融的亚洲各国案例
为了提高指数的实效性,与会者指出必须直面国内绿色金融的结构性局限。担任主持人的NH-Amundi资产管理ESG组组长崔勇焕(音译)指出,目前国内绿色金融过度偏向贷款。虽然韩国绿色与气候金融市场规模达到约1081万亿韩元,但其中银行贷款(授信)占比约61%,流入股票等民间资本市场的资金不足。
崔组长表示:“在超越现有的贷款中心结构、引入气候资本流入股市方面,K-PAB和K-CTB的研究提供了重要的里程碑。应将企业价值提升计划、气候风险管理以及机构投资者的管理守则(指引投资者作为股东积极参与企业决策并履行责任的自主准则)相结合,从而提升企业价值。”
海外机构投资者强调,韩国企业不仅要提出目标,还应提出可进行实际投资的商业计划。L&G资产管理全球投资管理共同负责人Trista Chen提到了新加坡金融管理局(MAS)下属的可持续金融协会(SSFA)案例,说明了在当局、金融公司及企业间构建通用语言(分类法)的重要性。陈负责人指出:“虽说亚洲转型需要数万亿美元资本,但从投资者角度来看,缺乏的不是资本,而是对执行力的信任。”她补充道:“韩国企业的减排宣言和风险评估只是开始,核心在于这些评估如何具体落实到实际业务战略和设备投资计划中。当对履行承诺产生信任时,全球资本才会流动。”
高碳制造业比重较高的亚洲主要国家的气候金融推进案例也受到了高度重视。中国北京绿色金融与可持续发展研究院(IFS)院长马骏介绍了占全球碳排放量约31%的中国转型金融体系。基于2016年发布绿色金融指引后10年内构建了约7万亿美元规模的全球最大绿色贷款与债券市场的经验,马骏院长解释道,近期中国已在央行层面构建了涵盖钢铁、水泥、石油化工等11个高碳排放行业的“转型金融分类法”,并正与20多个地方政府合作推进商业化转型项目。
随后,Amundi资产管理日本分公司首席气候风险官(CRIO)Yasuhide Iwanaga分享了日本为在2050年实现碳中和,未来10年通过政企合作投入150万亿日元(约1万亿美元)的“GX(绿色转型)战略”。Iwanaga表示,根据经济产业省(METI)和金融厅(FSA)共同制定的指导方针,日本政府于2024年初发行了全球首个规模达4.2万亿日元(约28万亿韩元)的国债形式“气候转型债券(GX国债)”,筹集资金的大部分被分配用于民间企业的脱碳研发(R&D)和创新技术支持。这为韩国正在考虑的高碳产业转型及股票·债券基础设施扩展提供了有益的政策启示。
当天,与会者强调了政策及信息披露基础设施对积累市场信任的重要性。出席致辞的韩国会计准则院院长郭炳真(音译)表示:“随着今年2月韩国可持续发展披露标准(KSSB)的公布及7月金融委员会发布披露路线图,韩国迎来了可持续发展披露元年。为了实现国家自主贡献目标(NDC),资本及时流向转型投资的起点在于可信的信息披露。”他补充说:“由于制度引入初期所有数值都难以做到完美,现在的关注点不应仅仅是数字本身的完整度,而应在于企业如何透明地披露假设和数据的局限性,以及如何持续提升质量。”