

[비즈한국] 当物价上涨过快时,中央银行会提高利率。当经济陷入低迷时,则会反过来降低利率。虽然这是如今人们熟知的经济政策,但有一个疑问始终存在:提高利率,人们就一定会减少消费吗?降低利率,企业就会立刻增加投资吗?现实情况并非如此简单。打算买房的人不仅会看当前的利率,还会考虑未来的利率走势。企业也绝不会仅仅盯着今年的销售额来决定是否建厂,它们会综合权衡明年的经济前景、物价水平以及利率是否会再次上调。
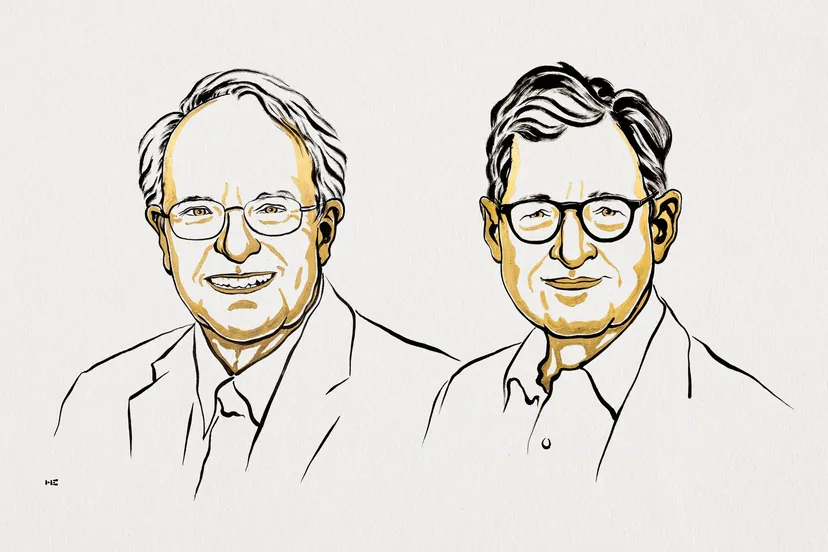
2026年诺贝尔经济学奖授予了深入钻研这一问题的经济学家们。瑞典皇家科学院12日宣布,将今年的经济学奖授予斯坦福大学名誉教授罗伯特·霍尔(Robert Hall)和哥伦比亚大学教授迈克尔·伍德福德(Michael Woodford)。获奖理由是他们构建了“宏观经济稳定的微观经济基础(microeconomic foundations of macroeconomic stabilisation)”。诺贝尔委员会评价称,通过两人的研究,分析经济稳定政策的新宏观经济模型得以发展,并为各国央行和政府目前使用的政策模型奠定了理论基础。
简单来说,这两位经济学家在驱动庞大经济运行的“平均数值”背后,注入了人和企业的选择。在过去的宏观经济模型中,通常是先统计推算消费随收入增长的幅度、利率上升对投资减少的影响等,然后将其连接成一个方程式。但问题在于,当政策发生变化时,人们的行为也会随之改变。如果政府表现出将持续推行某项政策的预期,家庭和企业就会提前根据该政策调整行为。这意味着,过去观测到的经济关系并不能保证未来依然适用。
经济衰退结束后,为什么失业率依然居高不下?
罗伯特·霍尔的研究对理解劳动力市场和经济衰退产生了深远影响。当经济环境恶化时,企业会减少招聘,甚至裁员。失业人数因此增加,但当经济好转时,这些人并不会立即找到新工作。因为对于个人而言,寻找合适的工作需要时间;对于企业而言,寻找合适的员工也需要耗费成本和时间。霍尔认为,这种人与工作岗位相互匹配的过程本身,对经济至关重要。
例如,如果因经济衰退导致企业停止大规模招聘,其后果不仅是失业率上升。未能积累工作经验的人数会增加,而企业也无法获得所需人才。即使经济复苏,这些问题也可能在一段时间内持续存在。因此,防止经济衰退的政策不仅是为了提高当年的经济增长率,更重要的是防止工作岗位与劳动者之间的连接纽带发生断裂。
迈克尔·伍德福德的研究则与今日的央行政策有着更直接的联系。伍德福德强调的是“人们的预期”。例如,假设中央银行将基准利率维持在4%。如果人们相信“几个月后利率会大幅下调”,那么银行贷款利率或市场利率可能会先行回落。人们可能会提前作出买房或买车的决定,企业也可能会增加投资。
反之亦然。即使央行小幅降息,如果市场认为“一旦物价再次上涨,央行很快会加息”,那么消费和投资可能并不会显著增加。正因如此,当今的金融市场不仅关注央行是否加息或降息,还会仔细研读央行行长的每一句讲话,分析未来利率的变动方向。这也是为什么央行新闻发布会的一句话就能引发股市和债市价格波动的原因。
物价在波动,为什么标价牌却纹丝不动?
两人的研究随后推动了现代经济学最具代表性的分析框架——“新凯恩斯主义”的发展。这一理论的出发点出奇地简单:现实中,价格和工资并不会随行就市地立即调整。面粉价格上涨了,面包店并不会第二天就立刻提高面包价格。他们必须观察竞争对手的定价,并考虑顾客的反应。工资也是如此,公司很难因为经济下滑,就在下个月直接削减员工20%的薪水。
正因为价格和工资调整缓慢,当央行调整利率时,其影响不仅限于物价,还会波及消费、投资和就业。经济学家利用这一点,计算出加息后几个月消费会减少多少、企业投资会萎缩多少、物价何时开始下降。当今世界各国央行在制定利率时所使用的经济展望模型中,也包含了这些逻辑。
本次诺贝尔经济学奖之所以备受关注,是因为这两位学者的研究与当前的全球经济形势高度契合。近年来,各国央行面临着极为艰难的抉择。新冠疫情后物价大幅上涨,但原因并非单一。既有消费突然激增的影响,也有因工厂停工和物流受阻导致的供应短缺,再加上能源价格上涨的推波助澜。
虽然表现出的结果都是物价上涨,但根源不同。如果是因为人们消费过多导致的物价上涨,那么通过加息抑制消费的政策是有效的。但如果是因为石油价格暴涨或供应链中断导致的物价上涨,单纯加息并不能增加石油产量或使物流恢复正常。相反,如果利率升幅过大,物价未必能稳住,反而可能导致企业投资和就业进一步萎缩。因此,央行现在不能只盯着物价上涨率这一个数字,还必须深究物价上涨的背后原因。
此次授奖之所以格外引人瞩目,是因为它正值美国围绕央行独立性的争议持续不断的时期。特朗普总统多次要求美联储降息,围绕美联储高层的政治压力也层出不穷。当然,没有证据表明诺贝尔委员会是针对特定政治人物进行评奖,但霍尔和伍德福德的研究传递出的信息,与当前美国的局势产生了微妙的重合。
伍德福德特别强调,中央银行不仅是一个调整利率的机构,更是一个管理市场预期与信任的机构。若仅仅为了满足政治诉求而降息,经济未必会好转。相反,如果人们开始相信央行将政治要求置于物价目标之上,通胀预期就会上升,长期利率也会随之攀升,从而导致适得其反的结果。由此可见,央行的独立性不仅是一项制度原则,更是决定货币政策效果的关键前提。
决定物价的最终不是利率,而是“人们的信任”
让问题变得更复杂的是人们的预期。如果物价长期高位运行,人们就会认为“未来物价还会继续上涨”。上班族会要求提高工资,而企业会考虑到未来的成本和劳动力支出增加,从而提前上调产品价格。这样一来,暂时的物价上涨确实可能演变为长期的通胀。
这正是为什么中央银行要不断强调稳定物价决心的原因。比起实际调整利率,让人们相信未来物价能够稳定下来更为重要。这也正是伍德福德的研究在当下依然具有极高价值的原因所在。
当然,两位学者的理论并不能完美解释所有经济问题。2008年全球金融危机期间,该理论曾因未能充分反映银行和金融市场的风险而受到批评。新冠疫情后,也出现了供应链崩溃或资产差距等现有经济模型无法妥善解释的问题。然而,现代经济学并没有抛弃这一框架,而是在不断进行补充。通过将金融市场、家庭债务、收入差距、供应链问题等纳入现有模型,逐步构建出更贴近现实的经济模型。
本次诺贝尔经济学奖传递的信息也非常明确:经济学中不存在“加息物价就一定会下降”这种绝对公式。当央行调整利率时,人们会思考其中的缘由;企业会根据对未来经济的预测来决定是否投资;金融市场会预判下一次政策走向。这些反应最终会反过来影响消费、投资、就业和物价。
霍尔和伍德福德最大的功绩就在于此。他们将经济政策的核心问题从“利率应该提高多少”转变为“当提高利率时,人和企业会如何行动”。在既要抑制物价又要避免经济衰退的当今全球经济中,这一问题依然是各国央行必须破解的最难课题。