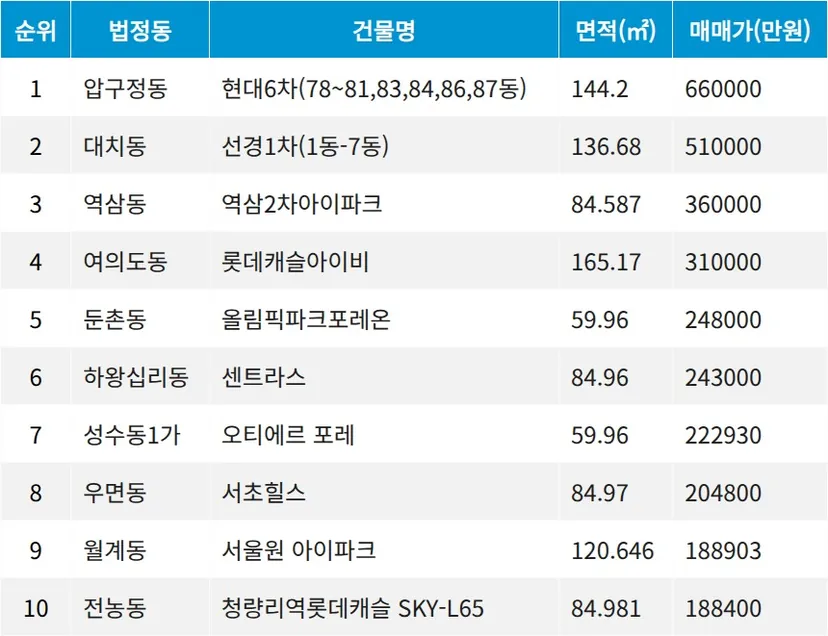
[BizHanKook] 根据首尔房地产信息广场统计,2026年11月2日8时至11月6日8时期间申报的首尔市住宅类房地产实际交易显示,江南区的公寓占据了榜单前列。最高价为江南区狎鸥亭洞现代6次公寓,专用面积144.20㎡的9层房源,以66亿韩元成交,位居周度实际交易榜首。
此次交易每3.3㎡价格约为1亿5100万韩元,远超KB房地产公布的2025年12月首尔市公寓平均每3.3㎡交易价格5925万9000韩元的两倍。不过,同一小区专用面积144㎡房源在2026年4月曾以74亿韩元成交,7月成交价为74亿5000万韩元,专用面积144.20㎡房源在2025年6月甚至曾涨至79亿6000万韩元。此次66亿韩元的成交价低于近期高点,难以视为价格上涨案例。考虑到该面积段在过去一年内交易稀少,虽然此次交易确认了狎鸥亭极高的绝对价格,但仅凭一单交易很难断定该小区的行情走向。
第2位是江南区大峙洞宣京1次公寓,专用面积136.68㎡的10层房源,以51亿韩元成交。每3.3㎡价格约为1亿2335万韩元。同一面积房源在2026年6月成交价为50亿7000万韩元,9月为48亿5000万韩元,此次价格较上一次交易高出2亿5000万韩元。然而,这一价格仍不及2026年1月的53亿韩元和2025年7月的55亿韩元成交记录。此次交易确认了近期维持在50亿韩元左右的价格区间,并未突破前期高点。
第3位是江南区驿三洞的驿三2次I-Park,专用面积84.59㎡的10层房源以36亿韩元成交。每3.3㎡约1亿4069万韩元,远高于首尔平均水平。同一专用面积及楼层的房源在2026年8月也以36亿韩元成交,此次合同维持了原有的最高价格。鉴于两笔交易均申报为直购,难以直接将其扩大解释为普通中介交易的市场行情。同一小区专用面积84㎡段的其他户型在2026年5月的成交价为25亿5100万韩元,可见根据户型和交易方式的不同,价格差异巨大。
第4位是永登浦区汝矣岛洞乐天城堡IVY公寓,专用面积165.17㎡的28层房源,以31亿韩元成交。该面积段的上一笔交易是2023年8月的27层房源,成交价为24亿韩元,时隔约3年上涨了7亿韩元。由于该面积段公开交易较少,难以判断短期上涨趋势,但就同面积标准而言,确实拉高了原有的价格上限。由于大面积房源的稀缺性和楼层差异可能同时发挥作用,很难仅凭价格差认定整个小区的行情同步上涨。
第5位是江东区遁村洞奥运公园Foret-On公寓,专用面积59.96㎡的21层房源,以24亿8000万韩元成交。在同面积段公开成交案例尚不多的情况下,相邻的专用面积59.98㎡近期交易价格在24亿5000万韩元至26亿3000万韩元之间。此次交易处于该小区专用面积59㎡段的近期价格范围内。随着拥有1万2032户规模的新建小区交易量逐步积累,比起单笔交易,更需观察同面积段价格是否会反复形成。
第6位城东区下往十里洞Centlas公寓,专用面积84.96㎡房源以24亿3000万韩元成交。该面积段在2026年9月分别以24亿韩元和24亿8000万韩元成交。此次合同处于近期形成的24亿韩元价格区间内,较上一次高点低了5000万韩元。虽然城东区专用面积84㎡级住宅价格持续在20亿韩元中段,但本次交易不足以被解读为进一步上涨。
第7位城东区圣水洞1街O'Tier Foret,专用面积59.96㎡房源以22亿2930万韩元成交。这并非现房,而是预售权(分售权)交易,其价格性质与现房实际交易不同。该小区同一专用面积59.95㎡的预售权在2026年7月成交价为20亿2852万韩元,10月为20亿韩元。虽然59.96㎡的18层交易价格高于之前的2层交易,但总成交金额可能因户型、楼层及预售款缴纳条件而有所差异。
第8位瑞草区牛眠洞瑞草Hills公寓,专用面积84.97㎡房源以20亿4800万韩元成交。考虑到上一次专用面积84.95㎡的17层房源成交价为20亿4500万韩元,近期20亿韩元中段的价格反复出现。不过,该面积段的历史最高价为21亿5000万韩元,此次交易更接近于维持近期价格水平,而非刷新高点。
第9位芦原区月溪洞首尔园I-Park,专用面积120.65㎡房源以18亿8903万韩元成交。这也属于预售权交易。同一户型在2026年9月成交价为19亿639万韩元,10月为21亿5084万韩元。此次价格相较于预售价仅有203万韩元的溢价,低于近期同一户型20亿韩元级别的成交价。尽管芦原区大型新建预售权以18亿韩元成交的绝对价格有其意义,但并非价格上限不断走高的案例。
第10位东大门区典农洞清凉里站乐天城堡SKY-L65公寓,专用面积84.98㎡房源以18亿8400万韩元成交。观察同一面积段,2026年10月52层房源以20亿7700万韩元成交,11月1日63层房源以20亿9000万韩元成交。此次交易为12层,较之前的高层交易低了约2亿韩元。鉴于超高层小区的特性,这是因楼层及景观等个人条件导致价格差异较大的案例,难以称之为近期高价交易持续。
虽然交易榜单前3名被江南区的狎鸥亭、大峙、驿三占据,但首尔整体的价格走势却与之不同。在韩国房地产院11月第一周的周度公寓价格动向中,首尔买卖价格虽上涨0.07%保持涨势,但江南区下跌0.38%、瑞草区下跌0.36%、松坡区下跌0.17%。相反,西大门区上涨0.33%,城北区和衿川区各上涨约0.32%,东大门区和芦原区也出现了上涨。本周的高价交易虽显示了江南地区的绝对价格和部分稀缺房源的流动性,但在周度指数中,江南三区呈现疲软态势,而非江南区涨幅相对较大,显示出了区域间的温差。
交易量的降幅比价格指数更快。根据国土交通部公开资料按月统计,首尔公寓买卖从2026年7月的8753件减少至8月的4576件,9月进一步缩减至3921件。即使部分区域价格上涨,随着交易量的萎缩,难以将其泛化为整个首尔的强劲上涨行情。
在首都圈及限购地区,市值超过15亿韩元至25亿韩元以下的住房抵押贷款额度限制为4亿韩元,超过25亿韩元的住宅限制为2亿韩元。由于此次上榜的多数交易价格均超过该区间,拥有自有资金比例较高的需求者的影响力相对较大。不过,目前没有证据断定单笔交易是因为贷款限制而达成,可以解读为在交易减少的情况下,具备资金实力的需求者在部分核心小区及新房/预售权市场中有选择性地进行流动。
※本报道由BizHankook与MetaVX的生成式AI共同撰写。