

[BizHanKook] SK海力士已搁置其美国孙公司Solidigm在纳斯达克上市的计划。随着原定规模高达20万亿韩元的外部融资方案告吹,该公司必须重新为在美国建设新生产设施等项目筹集资金。在人工智能(AI)数据中心普及导致存储芯片行业扩产竞争加剧的背景下,市场焦点正转向即将在第三季度财报中公布的额外股东回报方案及未来的投资资金运作方向。
原计划为纽约生产设施注资……
SK海力士于23日通过公告宣布,决定停止对Solidigm进行上市前融资(Pre-IPO)及首次公开募股(IPO)的评估。距离8月5日传出筹备上市的消息仅过去79天。公司解释称,在金融市场波动加剧且半导体股处于调整期的当下,有必要重新考量目前的IPO是否对现有股东最为有利。这并不意味着Solidigm的成长性或投资必要性发生了改变。
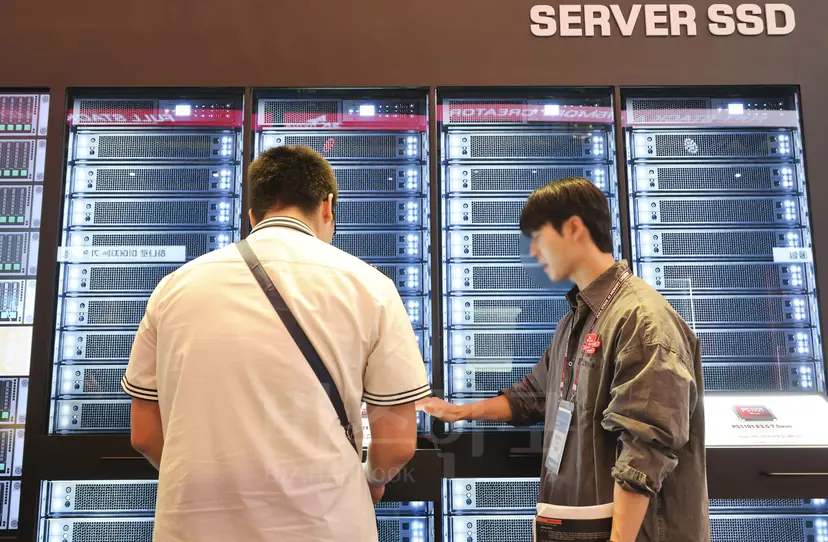
Solidigm是SK海力士在2021年以约90亿美元(约合11万亿韩元)收购英特尔NAND及SSD业务后成立的公司。其主力产品为企业级固态硬盘(eSSD)。SSD是一种利用半导体存储数据的装置。eSSD主要用于数据中心和企业服务器,旨在稳定地存储和处理大规模数据。随着AI学习和推理所需的数据量增加,其市场需求也在不断扩大。
市场曾预测,Solidigm的企业价值可能达到1000亿至1500亿美元(约130万亿至200万亿韩元),IPO筹资规模可能达到100亿至150亿美元(约13万亿至20万亿韩元)。外界普遍认为,这笔资金将用于其在美国纽约州筹建的新生产设施,而非大连工厂的扩产。
“五层持股结构”与“重复上市”争议,海外上市也难逃监管
虽然SK海力士将市场环境作为中止的原因,但业界普遍认为“重复上市”争议是决定性因素。SK集团的半导体持股结构为:SK(株)→SK Square→SK海力士→AI Company→Solidigm。外界担心,若Solidigm通过发行新股吸引外部资本,SK海力士的间接持股比例将被稀释,从而导致现有股东可获得的未来利润份额减少。
随着8月份实施的重复上市指南开始适用于海外上市,加上韩国金融监督院院长李灿镇(音译)和金融委员会委员长李元(音译)在国政监查中接连将Solidigm点名列为监管对象,推动上市的压力进一步增大。外界预测,此次案例可能会影响包括现代汽车旗下Boston Dynamics在内,正在筹备海外上市的其他子公司的日程。
问题在于,扩产的需求并未改变。虽然目前讨论的替代方案包括直接注资、借款、第三者配股增资等,但这些方案分别会带来现金压力、利息负担和股权稀释等问题。截至第二季度末,SK海力士的现金及现金等价物为88万亿韩元,借款为18.6万亿韩元。不过,由于之后已经完成了约40万亿韩元的股票回购,当时账面上的现金及现金等价物已难以完全视作当前可动用的资金。此外,由于还要同时进行清州M15X工厂和龙仁半导体集群等国内设施投资,目前亟需盘点可用于Solidigm投资的剩余资金。
目前,针对替代融资方案,虽然提到了SK海力士直接注资和借款等方式,但具体的筹资途径尚未确定。在外部资本筹集机会减少的情况下,如何分配Solidigm投资、国内设施投资及股东回报所需的资金,成为了摆在公司面前的难题。
股价回升……目光转向股东回报方案
在宣布中止Solidigm上市评估的当天,SK海力士股价上涨4.42%,收报127.7万韩元。不过,与9月23日的收盘价相比,一个月内仍下跌了约31.4%。
iM证券研究员梁贤京(音译)指出:“Solidigm撤回美国上市申请是能够缓解因重复上市带来的股价折扣和股权稀释担忧的利好因素。但由于外部资本筹集机会减少,未来投资资金的压力可能会进一步加大。”
关键在于即将到来的28日财报发布。据FnGuide统计,SK海力士第三季度的营业利润共识为76.964万亿韩元,预计将创下单季历史新高。针对利用Kioxia股份出售收益进行16万亿韩元特别分红的传闻,SK海力士回应称“尚未确定任何事项”,并表示将在财报发布时公布追加回报方案。
回报规模越大,与投资资金之间的平衡就越发重要。如何在数万亿韩元的设施投资和股东回报之间设定优先级,被认为是左右未来股价走向的变数。Meritz证券研究员金善宇(音译)分析称:“这表明公司认为提升股东价值是当务之急,而非仅仅关注成长战略。预计在财报发布会上,公司将提出更具实效性和具体化的提升股东价值方案。”