[비즈한국] 有传闻称,以SK海力士于2020年签约收购的英特尔NAND及SSD业务为基础成立的Solidigm,可能在美国进行首次公开募股(IPO)。甚至有预测称,其企业价值最高可达1500亿美元,IPO募资额可达约150亿美元。
路透社在9月25日援引多位相关人士的消息报道称,Solidigm正在考虑最早于2027年在美国进行IPO。据报道,Solidigm已针对多家投资银行进行了所谓的“竞标(bake-off)”,以选定IPO主承销商。有预测称,通过此次IPO,该公司或将筹集约150亿美元,企业价值最高可能达到1500亿美元。不过,路透社也表示,交易规模和时间可能根据市场情况而变化,目前尚未做出最终决定。
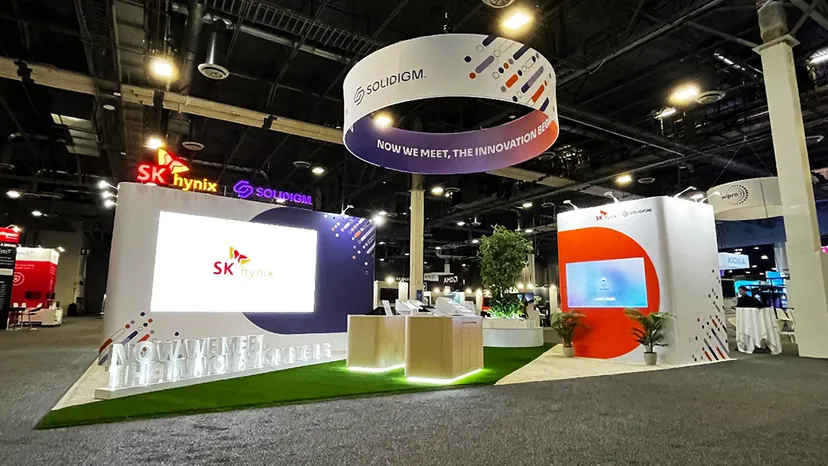
将90亿美元和1500亿美元简单地对比为“收购价格与当前企业价值”是不准确的。90亿美元是SK海力士在2020年签约收购英特尔NAND SSD业务、NAND零部件及晶圆业务、以及中国大连生产设施的金额。而1500亿美元则是Solidigm在经历了后续业务重组、投资以及AI数据中心用企业级SSD(eSSD)业务扩张后,在当前IPO过程中被提及的潜在企业价值。
针对上市传闻的蔓延,SK海力士也在本月1日发表了官方立场。公司表示:“关于Solidigm目前尚未确定任何事项”,“无论是引入外部资本还是使用自有资金,不仅要考虑形式本身,还必须全面评估对现有股东产生的经济影响”。这意味着SK海力士将以长期企业价值和股东价值为首要考量标准。这一立场可以被解读为:Solidigm上市并非已敲定的经营计划,而是作为多种融资方案之一在进行探讨。
SK海力士现金及现金等价物达88万亿韩元……自有资金与外部资金均在考虑范围内
SK海力士的财务状况较为充裕。今年二季度末,SK海力士的现金及现金等价物为88万亿韩元,较上一季度增加了33.6万亿韩元。总债务减少至18.6万亿韩元,净现金增至69.4万亿韩元。因此,很难说其目前处于必须通过引入外部资金来投资Solidigm的财务困境中。实际上,SK海力士也表示将自有资金和外部资金都作为备选方案。
公司在官方立场中解释称,即便拥有充足的财务余力,将所有投资都通过内部资金执行也未必是最佳方案。公司计划统筹兼顾Solidigm增强竞争力的投资需求与集团整体的资本配置效率。
Solidigm的投资需求确实在不断增加。Solidigm正在扩大面向AI数据中心的高容量eSSD业务。其代表性产品D5-P5336提供最高122.88TB的容量。这是现有61.44TB产品的两倍,专门针对AI及大规模数据处理的存储需求而研发。
SK海力士在今年1月重组美国AI业务组织的过程中,也对Solidigm业务进行了调整。将原法人名称“SK海力士NAND产品解决方案公司(SK hynix NAND Product Solutions Corp.)”转型为负责AI业务的公司,并将NAND SSD相关业务移交给了新成立的“Solidigm Inc.”。当时,SK海力士宣布计划对美国AI业务组织投资最高100亿美元。
持股比例96.86%……稀释与否取决于上市结构
查看SK海力士今年6月底的合并财务报表,Solidigm Inc.被分类为合并子公司,披露的持股比例为96.86%。而控制Solidigm业务的SK海力士NAND产品解决方案公司,同样也是SK海力士的合并子公司。
即便未来进行IPO,SK海力士的持股比例会发生多大变化,目前尚无法知晓。如果Solidigm通过发行新股筹集资金,现有持股比例可能会下降。反之,根据旧股发售(老股减持)比例或与其他融资方式的组合,结果也会有所不同。
路透社报道的150亿美元融资额是指具体的新股发行规模,并非确定的数字。因此,现阶段难以计算IPO后SK海力士的持股比例。SK海力士也意识到这一点,表示相比于融资方式本身,将综合评估对现有股东产生的经济效果。
Solidigm的起点是英特尔的NAND业务。2020年10月,SK海力士签署了以90亿美元收购英特尔NAND闪存及存储业务的合同。收购对象包括NAND SSD业务、NAND零部件及晶圆业务、以及中国大连NAND生产设施。英特尔的傲腾(Optane)业务未包含在交易中。当时的合同采取了分两个阶段完成交易的结构。
SK海力士在2021年完成了第一阶段交易,并正式成立了Solidigm(法人名称为SK海力士NAND产品解决方案公司)。尽管此后因NAND市场低迷经历过困难,但最近业务已重组为以AI数据中心用高容量eSSD为中心。SK海力士在官方立场中也解释称,Solidigm目前正以面向AI数据中心的高容量eSSD为中心,强化业务竞争力。
市场环境也发生了变化。随着生成式AI的普及,数据中心的运算量以及需要存储的数据规模迅速增加,对高容量SSD的需求日益增长。Solidigm正针对AI及数据密集型工作负载,供应包括122.88TB产品在内的高容量QLC SSD。
还有声音提到了Solidigm在美国建设生产设施的可能性。路透社上个月报道称,Solidigm正在考虑在美国纽约州北部建设NAND闪存生产工厂。不过,相关讨论尚处于初期阶段,是否投资或具体的投资规模尚未确定。
中小股东担忧“损害股东价值”……引发重复上市争议
随着Solidigm可能上市的消息传出,韩国国内也引发了重复上市的争议。中小股东平台“ACT”在2日主张,应重新审视Solidigm的上市计划。ACT方面认为,如果Solidigm通过发行新股引入外部投资,可能会稀释现有SK海力士股东所享有的经济价值。该平台甚至提到了向韩国交易所提交请愿书的方案。
不过,很难将Solidigm上市与韩国国内此前引起争议的典型“物力分拆后子公司上市”案例画等号。Solidigm并非由SK海力士拆分现有业务部门所成立的公司,而是从外部企业英特尔手中收购NAND·SSD业务后成立的公司。此后,在今年美国AI业务组织重组过程中,业务结构又进行了调整。
另一方面,如果独立法人引入外部投资者并上市,确实可能改变现有母公司股东的经济利益关系,这一点存在争议空间。如果Solidigm通过外部投资实现增长,股东价值反而可能进一步扩大。SK海力士同样意识到这一点,表达了“比起是否重复上市这种形式,更应评估对现有股东产生的整体经济影响”的立场。