[BizHanKook] 在11月3日(当地时间)举行的美国中期选举中,在野党民主党时隔20年同时夺回联邦参议院和众议院控制权,并掌握了多个主要州政府权力,掀起了一场“蓝色海啸(Blue Tsunami)”。这一结果使得一路狂奔的全球人工智能(AI)基础设施市场面临重大的政治与财务变数。
在物价高企的背景下,“大型科技企业的超大规模数据中心蚕食了普通家庭的电网并推高了电费”的选民不满情绪,最终搅动了整个选情。此外,华尔街内外普遍担忧,那些通过公司债和借款等负债方式支撑大部分设备投资的主要科技企业,若在当地遭遇许可审批滞后的“暗礁”,可能不得不放缓激进的投资步伐。
对于那些在北美拿下订单并享受了史上最强景气周期的韩国电网相关企业而言,目前担忧情绪日益加重:未来发包方可能会根据自身情况调整交付日期,从而引发潜在风险。
撼动美国中期选举的“电费民心”……数据中心许可审批要踩刹车吗?
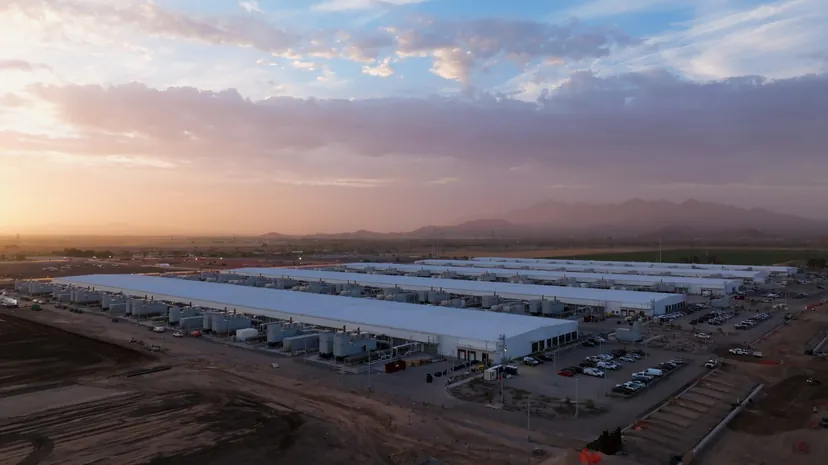
此次美国中期选举计票结果显示,民主党在联邦参议院获得54个席位,成功过半;在众议院也获得了超过240个席位,一举掌控参众两院。这种权力格局重组的背后,除了伊朗战争导致的国际油价上涨外,还存在着因覆盖全美的住宅电价暴涨而引发的强烈民心背离。为了供应AI运算所需的庞大电力和冷却水,大型数据中心如雨后春笋般涌现,导致当地居民不得不承担公共事业费用上涨和电力短缺带来的直接经济负担,社会批判之声愈演愈烈。
尤其是数据中心密集的核心地区的地方权力更迭,为基础设施建设现场蒙上了即时的不确定性。在全美计划建设的新增数据中心运算容量占比超过27%的得克萨斯州,民主党候选人吉娜·希诺霍萨(Gina Hinojosa)当选为该州30年来首位民主党籍州长。希诺霍萨在竞选期间一直承诺,由于大型数据中心导致普通民众电费上涨和水资源枯竭,她将全面暂时中断新开发审批(暂停令)。在佐治亚州,主张重新审视数据中心电力消耗的凯莎·兰斯·博顿斯(Keisha Lance Bottoms)获胜;而在俄亥俄州,将“100%能源自给”作为条件的艾米·阿克顿(Amy Acton)也成功当选州长。在全美约40个地区提出的数据中心监管相关公民投票法案也大多获得通过。
尽管在美国当地,目前正在进行的工程未必会被立即全面叫停,但主流分析认为,随着环境影响评价和地区电网连接审核变得异常严格,新项目的开工时间极有可能推迟6个月甚至1年以上。行业专家认为,已规划的美国境内新数据中心项目中,相当一部分可能因无法按时通过审批门槛,而不得不重新审视业务进度。
“负债占比33%”:举债投资AI的大型科技公司陷入两难
随着政治监管强化的现实化,矛头已指向大型科技公司的财务稳健性。此前,这些企业多依靠自有营业现金流支撑设备投资,但近一两年,基础设施扩张速度已超过现金创造能力,导致它们开始急剧依赖大规模公司债发行和外部举债。
据投资银行高盛的信用市场分析,2026年主要超大规模数据中心提供商(超大规模云服务商)的资本支出中,约有三分之一(33%)依靠借款支撑。在美国投资级公司债市场中,AI生态圈企业的占比已从原先的7%左右飙升至18%水平,而在15年以上的长期债券市场,该比例甚至高达40%,显示出其大量吸纳了债券市场的资金。
问题在于,这种靠举债建设的基础设施一旦遇到工程延误这一“伏兵”,就会爆发危机。Meta是一个典型案例:在将2026年年度资本支出预期上调至1350亿~1450亿美元水平的同时,因巨额设备折旧费和利息支出,导致其连续三个季度营业利润率放缓(35.4%),信用等级展望也被下调。Meta为筹集资金考虑发行无表决权股票及进行大规模私募借款时,纽约股市出现剧烈下跌,这也从侧面反映了市场的疲态。
对于每个季度都必须支付巨额公司债利息的科技企业来说,如果因当地审批延误导致数据中心投产和盈利时间被推迟,资金的无限投入将变得难以为继。这也正是为何市场上出现警告称,放弃多点同时开工、根据项目优先级分阶段投资的“资本支出速度调节”将不可避免的原因。
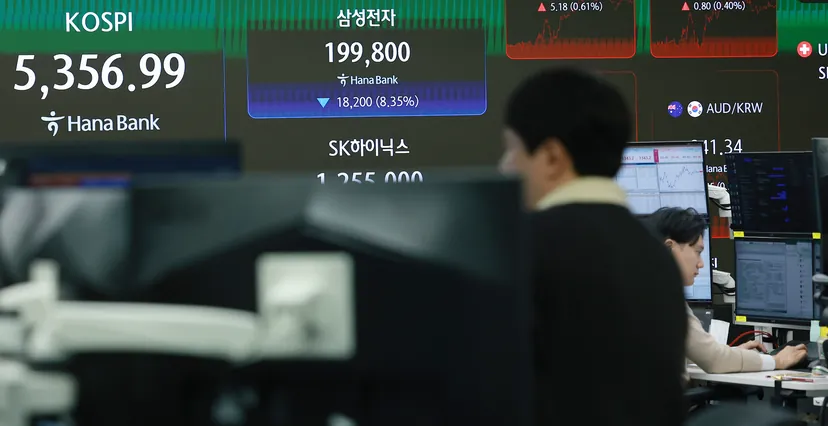
不过,市场似乎也在期待速度调节所带来的稳定性。选举次日,纽约股市道琼斯指数上涨3.03%,亚马逊、微软等大型科技股也随之上涨。半导体板块中,英伟达下跌3%,美光下跌7%。分析认为,市场将数据中心供应受限视为制衡大型科技企业盲目过度投资的积极因素。
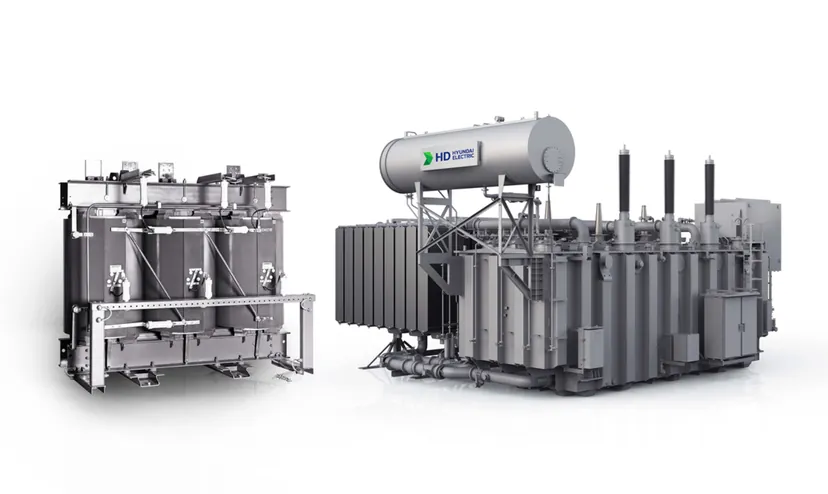
韩国电网企业,是时候审视对北美的过度依赖了
这种全球环境的变化,给一直享受北美电网更新及数据中心特需的韩国重化工与能源设备供应链带来了复合型挑战。目前,HD现代电力、晓星重工、LS电力(LS Electric)等韩国三大重电企业,以及LS电缆、大韩电缆等公司的北美业务依赖度已经显著提高。
晓星重工第三季度的重工业新订单中,有68%来自美国,订单储备中有60%是美国业务。LS电力的北美收入在第三季度达到约5000亿韩元,较上一季度增长了25%。随着未交付订单量的增加,一旦发包方的日程发生变动,对业绩产生的影响也将随之放大。
订单推迟的可能性是行业需要预先应对的课题。因为扩建负担已经显现:HD现代电力的蔚山超高压变压器新工厂本月投入运营,LS电力计划到2030年向美国生产基地投资3500亿韩元。若订单推迟,扩建效果显现将滞后,资本负担也会随之拉长。
作为电动汽车(EV)“跨越鸿沟(Chasm,暂时性需求放缓)”的突破口,一直深耕北美数据中心配套大容量BESS(电池储能系统)市场的LG能源解决方案、三星SDI、SK On等电池三巨头的动向同样值得关注。随着民主党夺回国会,有关取消《通胀削减法案》(IRA)税收抵免的担忧已彻底消除。如果数据中心不再依赖公共电网,转而配备自带发电和电池的“自备电源(BYOP, Bring-Your-Own-Power)”监管得到普及,从长远来看,这确实开启了新的机遇。
然而,电池三巨头面前的现实风险依然严峻。首先,为了填补电动汽车需求疲软,企业此前已激进地建设了北美BESS生产线;若大型科技公司的项目融资陷入僵局或因当地审批瓶颈导致大额BESS交付延期,近期的业绩反弹轴心可能会动摇。
当前的北美AI基础设施市场已经度过了依靠无差别举债和监管真空的初期过热期,进入了审慎考量资金筹集效率及地区社会接受度的精细化阶段。现在正是需要根据美国中期选举结果和AI市场降温节奏,进行风险管理的时刻。